1037 Film / 产业与媒介
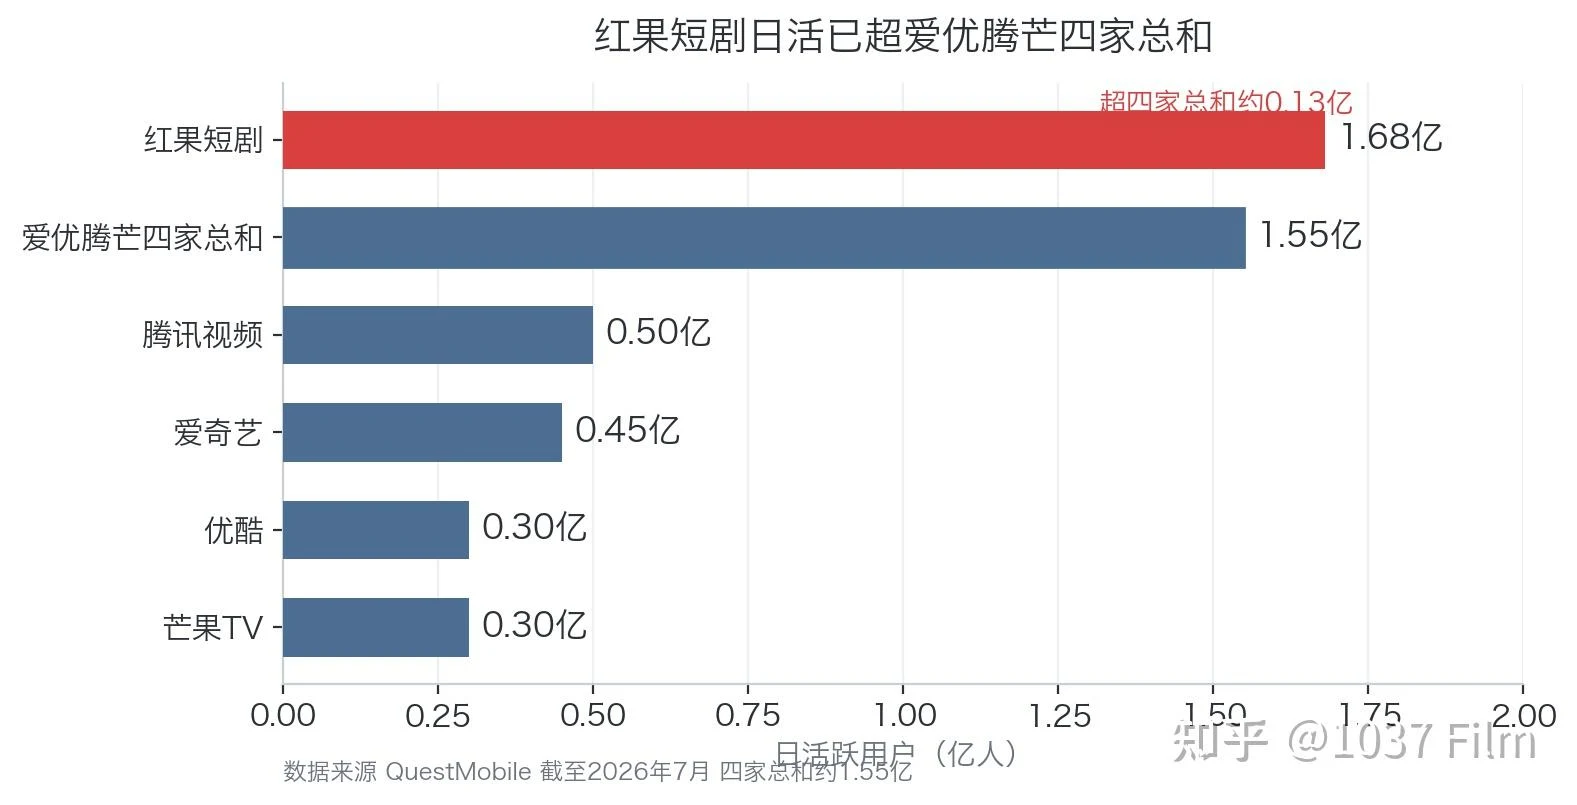
如何看待红果短剧日活1.68亿已超「爱优腾芒」四家总和?为啥大众会在影视娱乐上出现这么强烈的偏好转变?
QuestMobile统计日活的标准是当天打开过应用,红果有相当一部分日活来自签到任务、看广告领金币、攒提现额度,属于激励型打开,商业价值低于主动追剧的用户,这是红果自己也绕不开的注水成分。
红果免费观看加广告分账,用户打开即消费,没有付费墙,爱奇艺们的命脉是会员订阅加广告,2026年一季度爱奇艺会员服务收入约42亿元,在线广告12.4亿元。
拿日活比日活,本质是拿超市的客流量去比影院的购票人数,超市门槛低,人来人往,影院门槛高,每张票都是一次明确的付费意愿。
中国传媒大学视听艺术研究中心主任赵晖的判断很直接,单纯以流量数据判定行业优劣存在明显误导,两边一个是鉴赏属性的观影,一个是兼具社交属性和电商属性的内容消费。
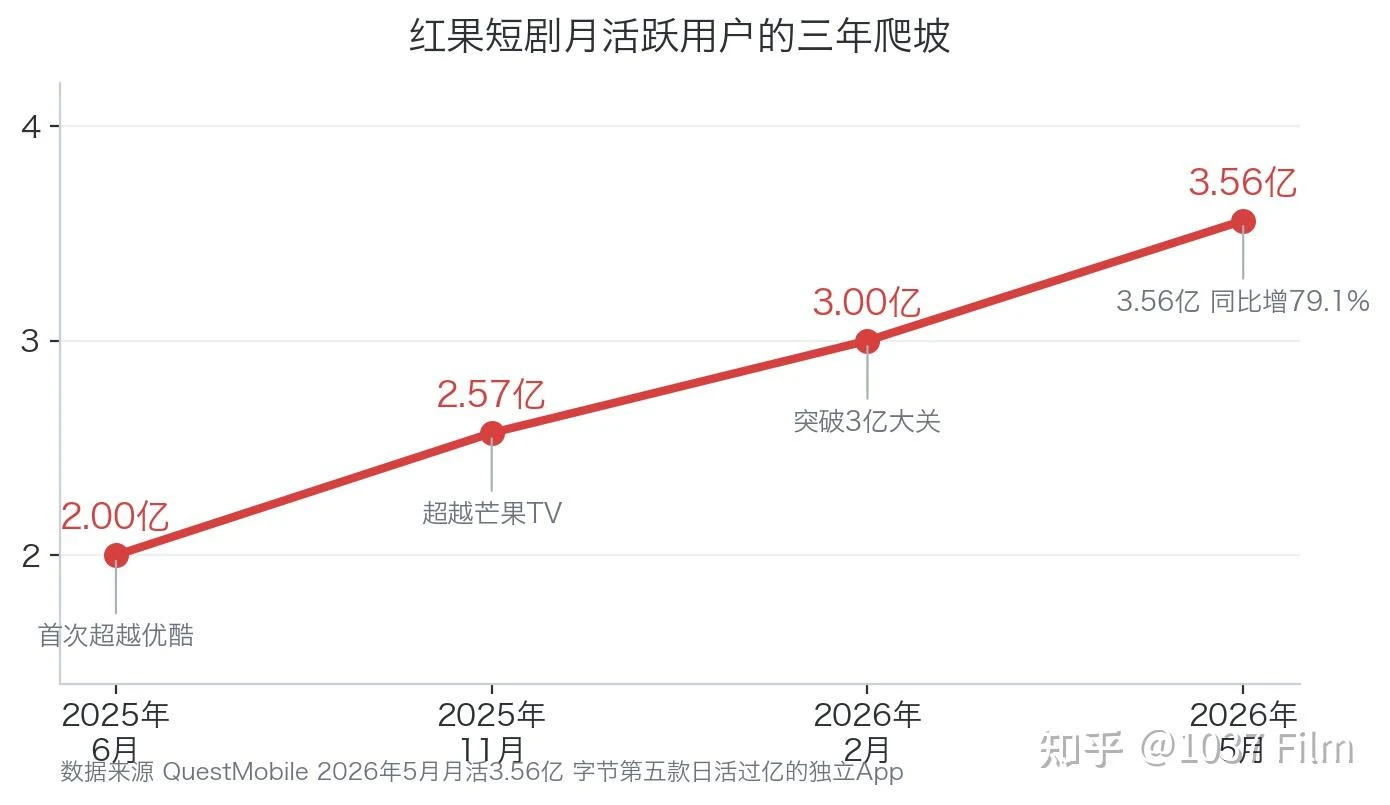
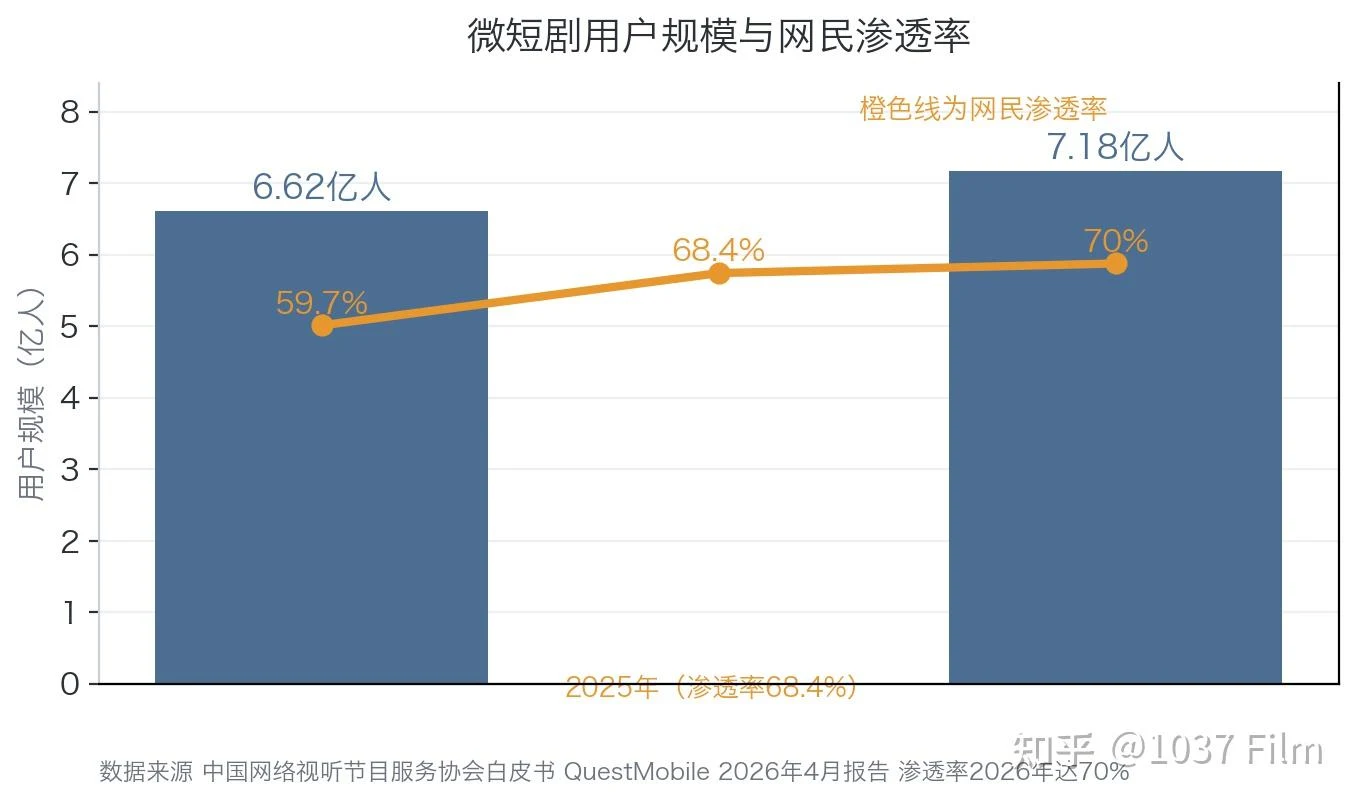
截至2026年2月,短剧行业覆盖用户7.18亿,网民渗透率70%,其中短剧独立APP月活3.35亿,同比增长74.3%,微信小程序短剧用户4.27亿,同比增长59.9%。红果的月活曲线更硬,2025年6月破2亿,超过优酷,2025年11月2.57亿,超过芒果TV,2026年2月破3亿,2026年5月3.56亿,同比增长79.1%,成为字节跳动旗下继今日头条、抖音、豆包、番茄小说之后第五款日活过亿的独立应用。
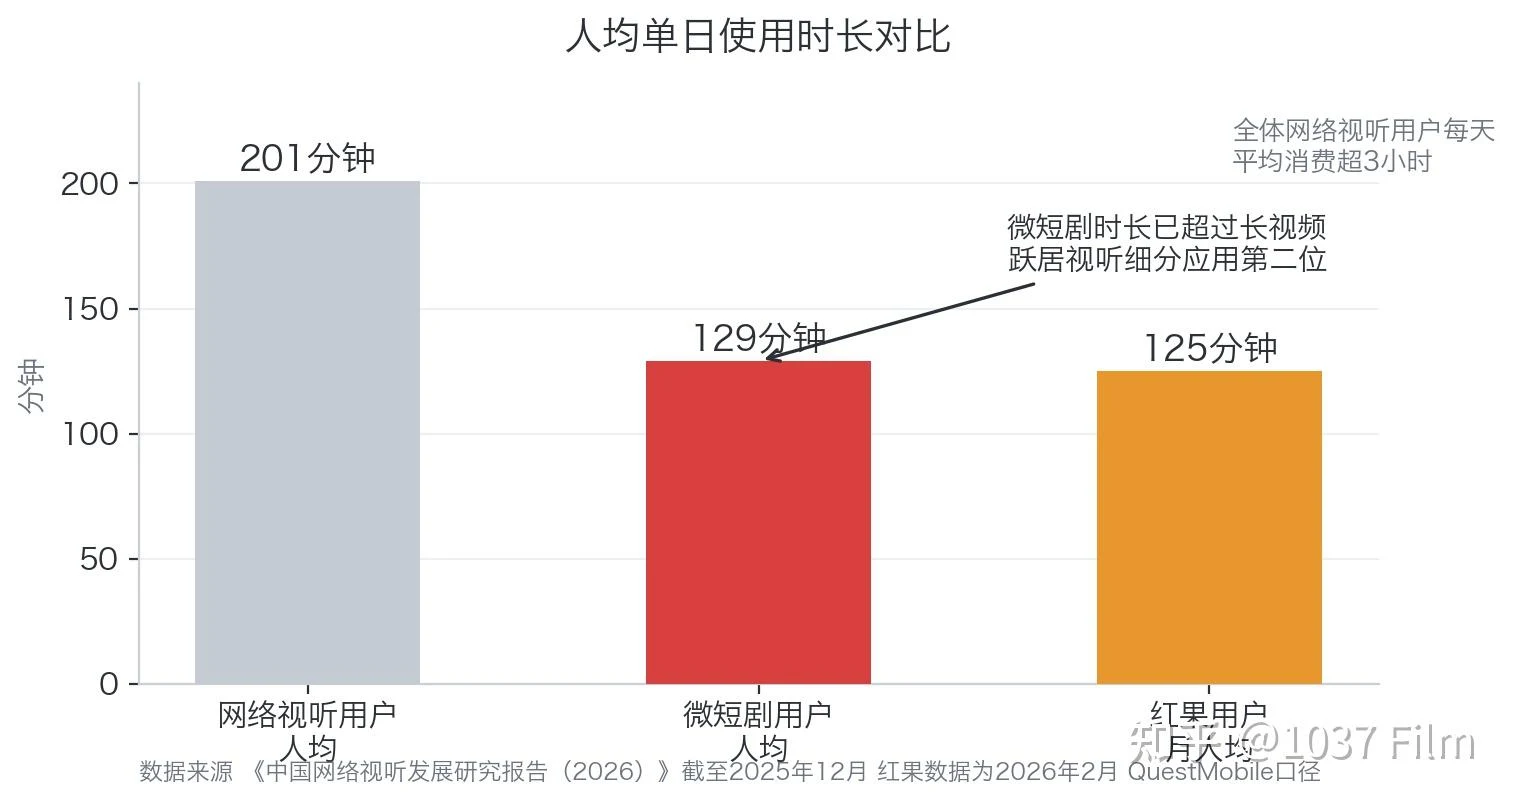
《中国网络视听发展研究报告(2026)》显示,截至2025年12月微短剧人均单日使用时长129分钟,已经超过长视频,跃居视听细分应用第二位。
免费短剧的市场占有率从2024年初的约11%一路升到年底的超过50%,红果在独立短剧App市场吃掉了近九成份额。
一个三年走完别人十几年路的增长曲线,硬要说成数据幻觉,反而是在回避问题。
偏好转变的七个齿轮
第一个齿轮,免费对涨价的剪刀差。红果2023年上线,从第一天起免费,用户只需忍受几秒广告。同一时期长视频在做的事是会员涨价、投屏限制、超前点播式二次收费,2021年超前点播的争议已经透支过一次信任,此后会员价格连年上调,付费墙越来越高。一边把门槛降到零,一边把门槛逐年抬高,价格敏感人群用脚投票,没有悬念。还要注意宏观背景,这轮转变发生在整体消费趋于保守的周期里,免费娱乐的吸引力被系统性放大,短视频、直播、短剧这些零门槛供给恰好卡在了这个时间窗口上。
第二个齿轮,时间结构的碎片化。《中国网络视听发展研究报告(2026)》显示,网络视听用户人均单日使用时长201分钟,三个多小时已经逼近普通人可支配休闲时间的上限,这意味着所有娱乐形态争夺的不是增量市场,而是存量时间。单集一两分钟的竖屏内容正好填进通勤、排队、睡前这些缝隙,129分钟不是一口气看完的,是无数次碎片叠加的。长剧一集40多分钟,需要一段完整时间和稳定的追更承诺,这两样东西在当下越来越稀缺。红果还一次性放出全集,不用等更新,把追更承诺这道门槛也拆掉了。
第三个齿轮,决策成本的清零。长视频平台几千部剧摆在库里,挑一部要付出选择成本,选错了还要搭进大把时间。红果的算法根据用户行为把下一集推到眼前,从打开到上头只要几十秒,完播率和热度值统计出的用户行为比任何问卷都接近真实想法。算法分发把选择的负担从用户转嫁给了平台,这是体验层面的革命,也是注意力层面最深的护城河。
第四个齿轮,情绪供给的密度和即时性。短剧把爽点压缩到分钟级,前几集定生死,社会情绪一变题材跟着变,从逆袭到复仇再到家庭温情,生产周期只要几周,长剧和电影追不上这个反应速度。这不只是审美问题,是即时情绪抚慰变成了硬需求。
第五个齿轮,供给端的工业化。一部短剧成本30到80万元,筹备一周、拍摄5到7天,红果日均上新超过200部,相当于长剧年产量的数倍。AI把这个齿轮又转快了一档,AI短剧制作成本较真人短剧降低70%到90%,生产周期从一两个月压缩到几天。上游还有网文IP底座支撑,数字阅读行业流量近4.9亿,番茄免费小说月活2.59亿,网文到短剧到漫剧的产业链把试错成本进一步摊薄。长视频过去十几年烧掉上千亿元学奈飞,头部公司主导,产量被卡在有限档期里,两边的供给侧结构完全不同。
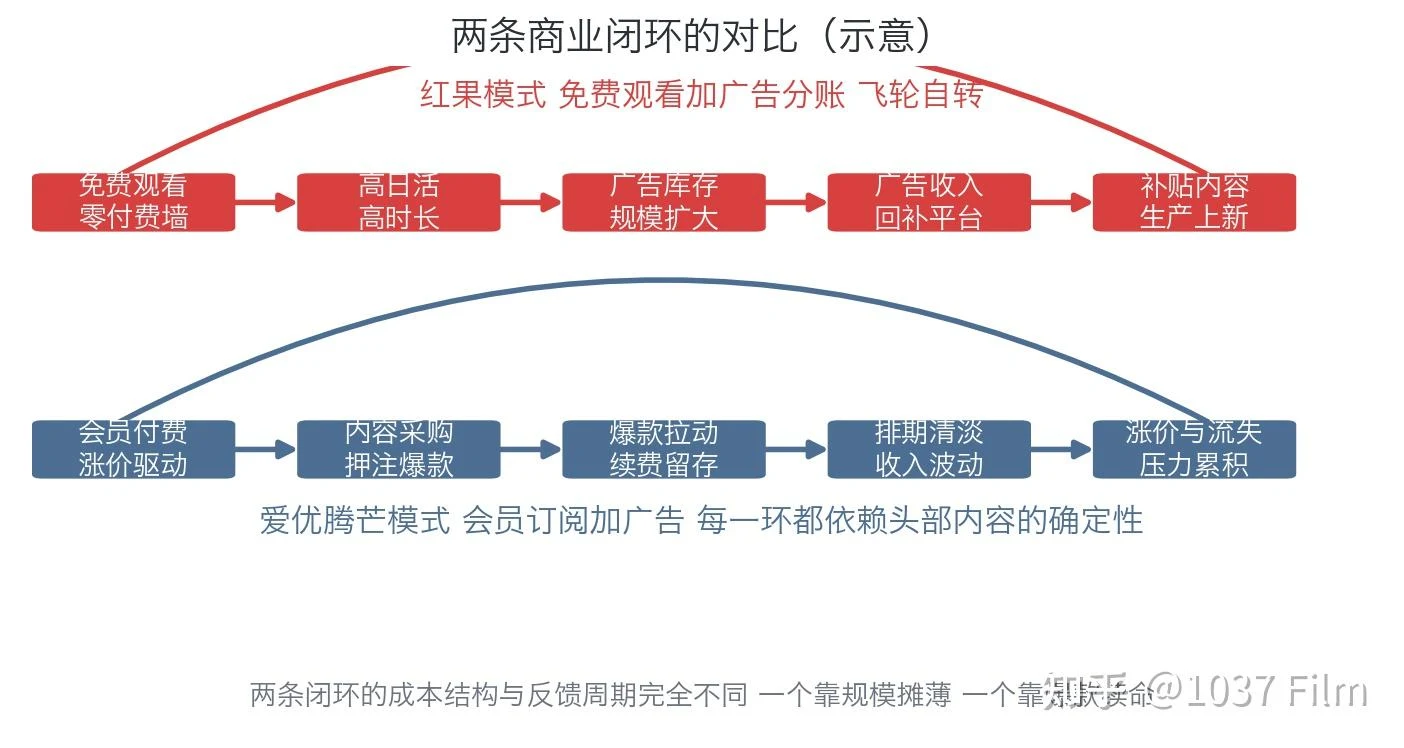
第六个齿轮,广告飞轮的自我强化。
免费带来日活,日活带来广告库存,广告收入再补贴内容生产,内容再拉来更多日活,红果与抖音共享底层推荐算法和流量入口,用户在抖音刷到片段可以一键跳转红果看全集,这是其他独立平台复制不了的闭环。2025年免费微短剧已占行业市场规模的66.3%,商业模式的主流从付费充值彻底转向广告变现,而广告变现的规模天花板取决于时长和频次,这正是红果拼命做时长的原因。
第七个齿轮,也是被讨论得最少的,需求端的结构。
很多人默认短剧用户是年轻人和低收入人群,数据恰恰相反。
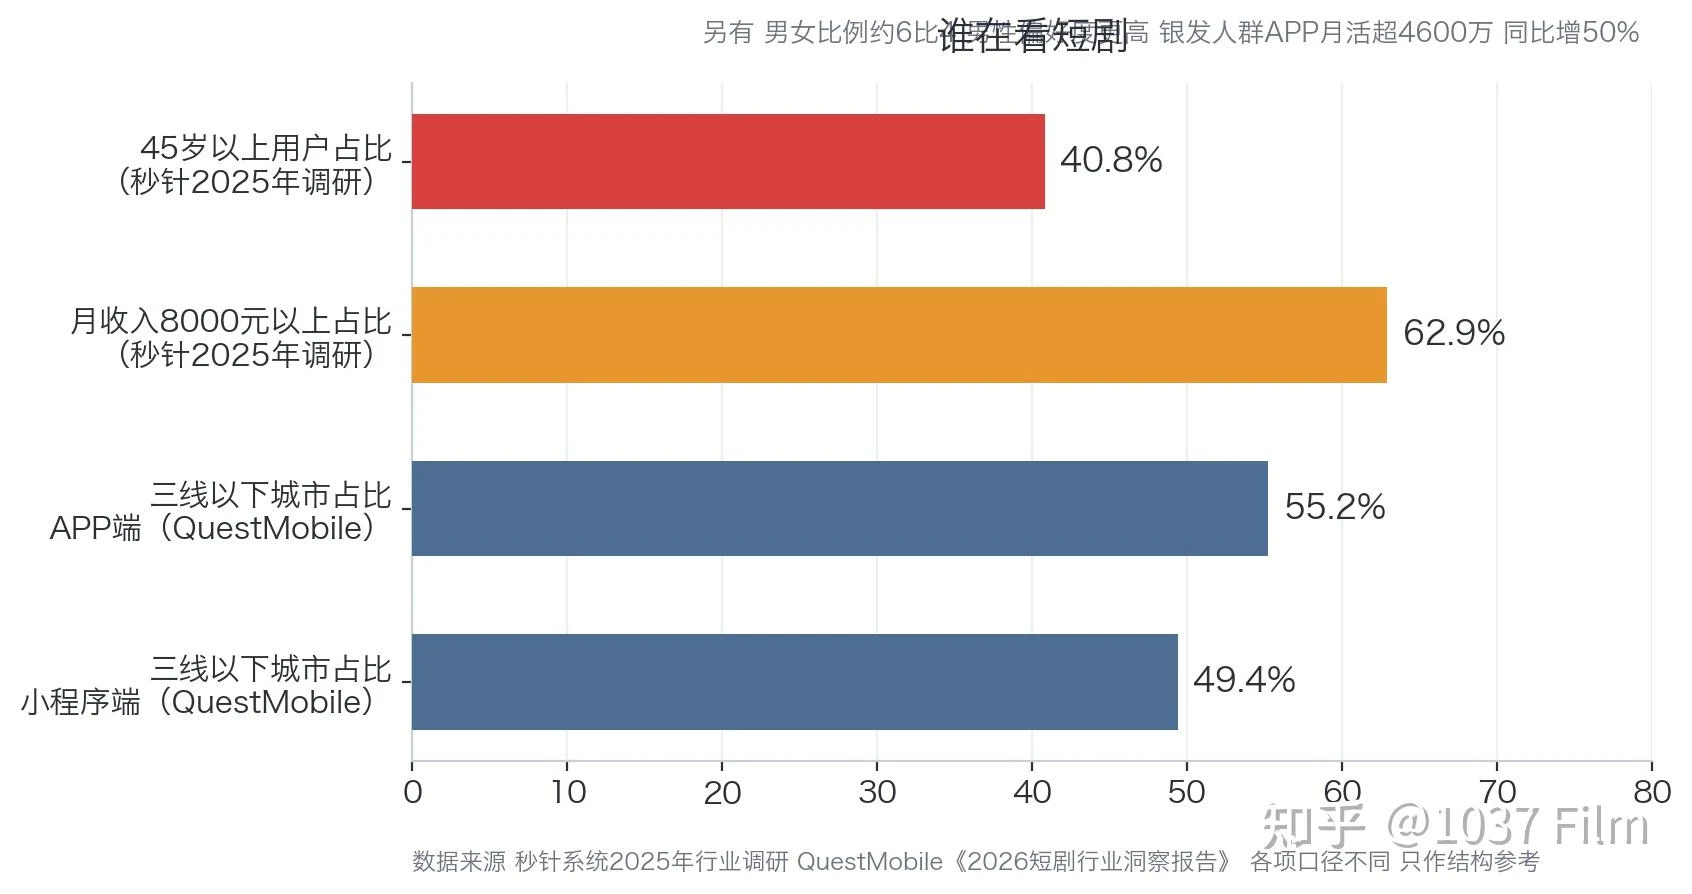
秒针系统2025年调研显示,微短剧用户中45岁以上中老年群体占比已达40.8%,月收入8000元以上的群体占比62.9%,付费用户里中老年占比还在快速上升。QuestMobile的数据显示,三线以下城市占比近五成,短剧APP端达到55.2%,银发人群APP月活超4600万,同比增长50%。这批用户不是突然冒出来的,他们一直是家庭伦理剧、年代剧的需求者,只是长剧市场多年来供给不足,年代场景和家庭题材产能有限,AI把这类内容的产能指数级放大之后,被压抑的需求一下子释放出来。中老年用户不会找盗版,对小额付费不敏感,付费稳定性显著优于年轻群体,是平台眼里的优质用户。
偏好转变的另一半真相藏在这里,不是年轻人抛弃了长剧,是长期被内容供给忽视的数亿人终于等到了为他们生产的内容。
只看到1.68亿日活,容易把它读成新王登基,但行业内部的数据要冷得多。上海戏剧学院电影学院院长厉震林的判断是,微短剧行业呈现高热度、低回报的格局。
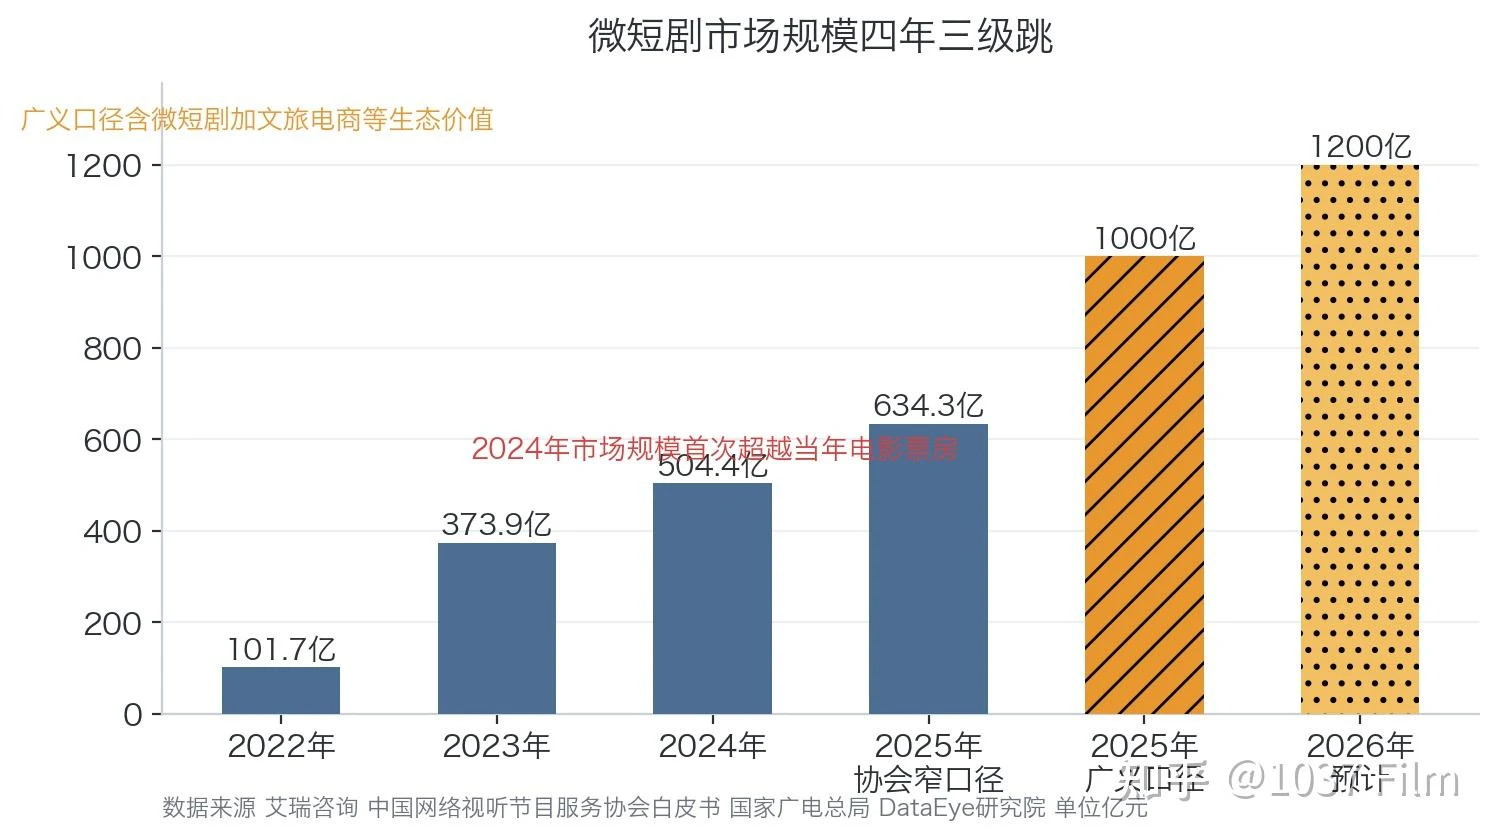
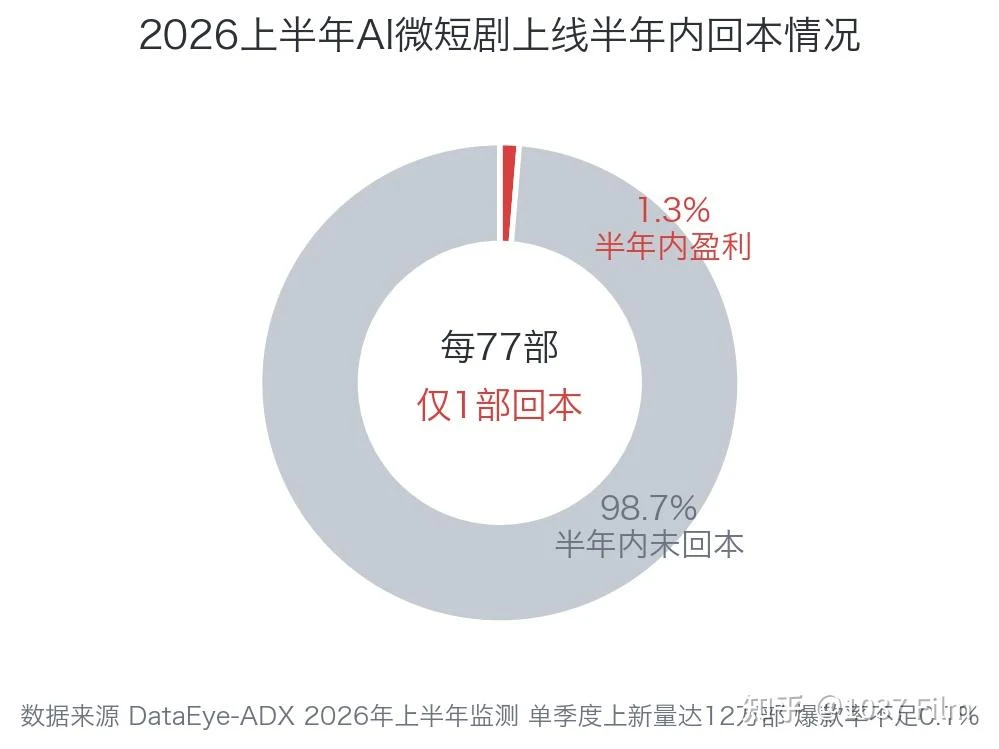
DataEye-ADX监测显示,2026年上半年98.7%的AI微短剧无法在上线半年内回本,只有1.3%的项目盈利,平均77部里只有1部回本。2026年一季度全行业上线微短剧约12.8万部,其中AI类占比超过95%,爆款率不足0.1%,单季度12万部的上新量对应的是偏低的完播率和海量无法变现的产能。真人微短剧同样难,红果今年2月取消了每部20到35万元的保底费,一批中小承制方的真人短剧项目几乎全部停拍,转向成本更低的AI漫剧。大生意的另一面是大面积亏损的产能,DataEye研究院统计2025年微短剧和漫剧市场规模合计1000亿元,预计2026年突破1200亿元,2024年中国短剧市场规模就已经超过当年电影票房,钱在行业里高速流转,但绝大多数项目分不到。
监管也在同步收紧。2026年1月1日起广电总局施行新的分类标准,重点微短剧投资门槛从100万元提高到300万元,普通微短剧从30万元提高到100万元,7月27日《微短剧发展管理办法》审议通过,9月1日起施行,备案、分级、全链条惩戒进一步常态化。
针对中老年群体的管理提示早在2024年10月就发布过,反对刻意制造家庭对立和渲染养老焦虑,央视网调查过一位58岁用户在不知情的情况下三年为短剧充值超3万元。
行业的逻辑正在从野蛮生长转向合规化和精品化,短剧不会永远便宜,免费分发机器的成本结构也会跟着变。
把两边走势摆在一起,其实是两件事的叠加,一边是免费分发机器接管了大众的杀时间需求,一边是长视频在付费模式的天花板下面反复转身。爱奇艺2026年一季度营收62.3亿元,同比下降13%,非通用会计准则下净亏损2.34亿元,由盈转亏,创过去四年最大单季亏损,从2024年一季度起它就不再公布会员数,会员和广告两条腿都在走弱。长视频的问题发生在红果崛起之前,是涨价透支信任、内容排期清淡、广告宏观压力这些旧账的累积。
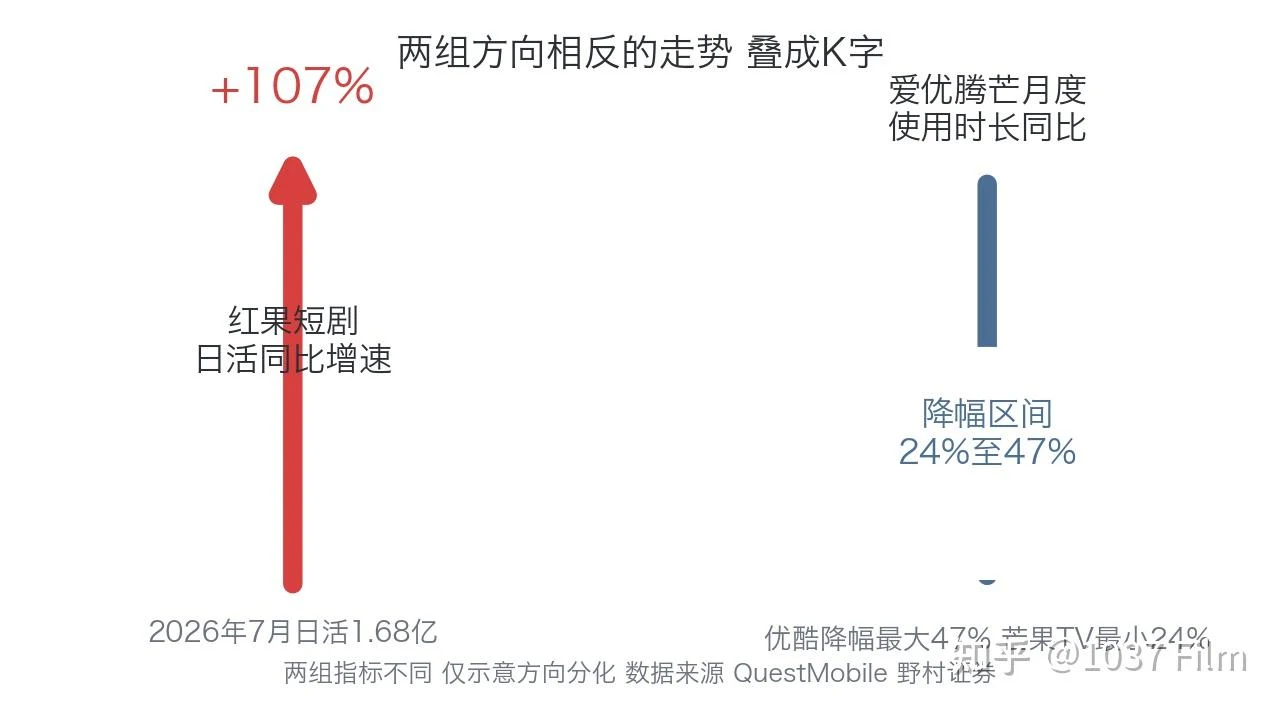
关键证据是总蛋糕没有变小。《中国网络视听发展研究报告(2026)》显示,2025年网络视听行业市场规模12876.61亿元,同比增长5.3%,用户人均单日使用时长201分钟,同比增长4.2%,人们看内容的总时间还在涨。真正发生的是结构性重新分配,这才是K型分化的准确含义。
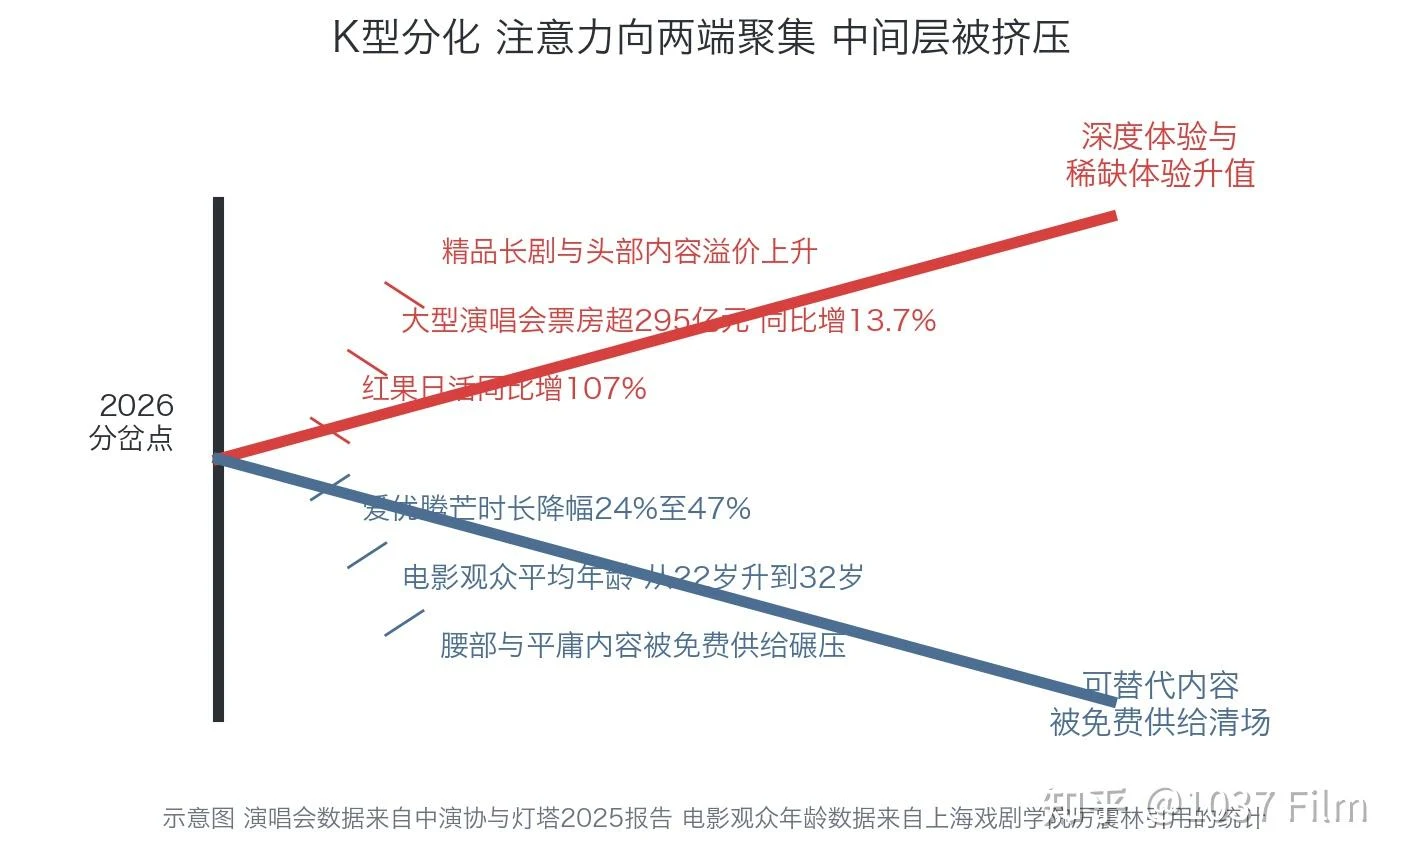
向上的一端,深度体验和线下仪式感在升值,中演协和灯塔的报告显示2025年大型演唱会票房超295亿元,同比增长13.7%,观演人次创新高,精品长剧依旧能制造全民讨论,64.5%的受访者对视听内容表示满意。向下的一端,腰部以下的内容被免费供给碾压,长视频里那些注水的、平庸的、可替代的内容先失血,四家平台24%到47%的时长降幅,降的首先是这些。
还有一组数据最刺眼,国内电影观众平均年龄约32岁,十年前是22岁,十年间观影主力还是同一批人,行业没有持续吸纳新的年轻观众。所谓五虎分食,短视频、微短剧、直播、游戏、演唱会共同分流的,主要是传统影视中间层和边缘层的注意力,头部体验反而在涨价。
电视普及的时候,电影被预言死亡,好莱坞用宽银幕、彩色、3D一路回应,最后电影和电视各自安好。
流媒体崛起的时候,电视台被预言死亡,如今卫视还在,只是黄金档的意义被重写。
长视频平台自己就是上一轮的颠覆者,2010年以来烧掉上千亿学奈飞,把观众从电视机前拉到了手机和平板上。现在轮到竖屏短剧,历史重复的不是谁消灭谁,而是每一次新媒介都先吃掉旧媒介里最可替代的那部分,再把剩下的逼向不可替代的高处。
麦克卢汉那句媒介即讯息放在今天可以翻译成,分发结构变了,内容的结构、生产的组织、注意力的分配都会跟着变,而每次变化之后,旧媒介都会在更高的位置上找到新的存在方式。
电视机没有消失,电影院没有消失,长视频也不会消失,它们要做的是像当年的好莱坞一样,把被抢走的功能让出去,把属于自己的功能做到极致。
学者们的答案出奇一致,不是打不过就加入,而是回到各自不可替代的那一端。赵晖说长剧不能照搬短剧的快节奏和强反转,要尊重艺术规律,在人性的深度和时代的洞察上发力。厉震林说电影要提供值得花时间走进电影院的价值,深度表达或者真挚情感,至少把一端做到极致,两头都不沾的作品会最先出局。行业自身的动作也在印证这个方向,爱奇艺今年4月宣布去中心化战略,要从做内容的中心转变为连接创作者和用户的中间层,这实质上是在向红果的市场中心制靠拢,承认了内容供给的决策权正在从少数人的博弈变成更多人的参与。
国际对照能给这场争论一个更宽的坐标系。2020年美国的Quibi融了近20亿美元,主推10分钟以下的精品短内容,上线不到一年就关闭,失败的原因之一恰恰是它选择了订阅付费,而中国短剧赢在免费加广告。如今微短剧出海整体规模预计2026年突破60亿到90亿美元,从简单译制升级为全链条出海,26个中国视听应用进入2025年全球收入榜前100。中国的免费短剧模式正在变成一张可以对外复制的内容工业牌,这在讨论长视频与短剧之争时不该被忽略。
回到问题本身,可以给出三个可证伪的判断。第一个,微短剧渗透率已到70%,红果的日活增速大概率会放缓,接下来两年行业的主线不是增长而是整合,是98.7%不赚钱项目背后的产能出清,重点微短剧300万元的投资门槛会加速淘汰小作坊。第二个,长视频不会死,但会瘦身,头部精品和会员忠诚度重新定价,腰部内容预算被砍掉,四家平台里至少一家的会员规模还会继续缩水。第三个,电影和演唱会代表的线下仪式感消费会继续走强,因为K型上端的稀缺性正在被下端的免费供给反向抬高。谁能在这场注意力重构结束后还留在桌上,取决于谁能提供另一方给不了的东西,短剧给不了两小时的沉浸,长剧给不了三十秒的上头,各美其美,这个市场的终局大概率是分层共存,而不是谁吃掉谁。
信源附录
文汇报 红果短剧日活1.68亿超越「爱优腾芒」总和,学者认为视听产业加剧分化,但无需悲观 2026年9月10日(新华网转载)
界面新闻 红果短剧日活1.68亿超「爱优腾芒」总和,人均每天看125分钟 2026年9月
QuestMobile 《2026短剧行业洞察报告》 2026年4月(网易财经等转载)
《中国网络视听发展研究报告(2026)》 2026年4月15日第十三届中国网络视听大会发布
《中国微短剧精品创作与传播研究报告(2026)》
流媒体网 当监管红线遇见千亿市场,微短剧三年合规与增长全景图 2026年2月13日
流媒体网 银发AI短剧市场,机遇与隐忧 2026年6月26日
中演协、灯塔 《2025现场音乐演出市场报告》(封面新闻等转载)
经济参考报 迈过千亿门槛,微短剧行业成2026文化新宠 2026年2月7日
晚点LatePost 永不停歇的效率工厂,字节造红果,平台改造影视业 2026年3月31日
中国经营报 爱奇艺第一季度转亏,再换战略前景几何 2026年5月19日(新浪财经转载)
野村证券 中国互联网月度追踪报告 2026年9月,核心数据经新华网、界面新闻等多家媒体交叉引用