1037 Film / 产业与媒介
凛冬已至,价值回归:2025-2026年长视频平台(爱优腾芒)的“降本增效”与自制生态重构
引言:从“烧钱换增长”到“求生寻增量”的时代转折
第一部分:风暴已至——为什么“降本增效”成为唯一解?
外部冲击:短剧发起的“注意力与预算”双重劫案
内部危机:增长神话的终结与财务压力的陡增
第二部分:战略转向——拆解长视频平台的“降本增效”组合拳
降本之“减法”:从野蛮铺量到精准打击,把钱花在刀刃上
增效之“加法”:深挖内容价值,构建可持续的商业生态
第三部分:生态演变——“爱优腾芒”内容自制路径的差异化博弈
腾讯视频:稳健的“生态航母”与爆款集群
爱奇艺:“技术驱动”的盈利先锋与多元探索
优酷:“精品化”的逆袭者与工作室矩阵
芒果TV:“综艺立台”的成本控制大师与IP破圈
结语:不止于“活着”,长视频的价值回归与未来之路
引言:从“烧钱换增长”到“求生寻增量”的时代转折
站在2026年的时间节点回望,2025年无疑是中国长视频行业发展史上一个极其残酷却又充满重构意义的分水岭。曾经,长视频平台(以爱奇艺、优酷、腾讯视频、芒果TV为代表,简称“爱优腾芒”)依靠“大IP+大流量明星”的粗放式烧钱模式,在资本的助推下跑马圈地。然而,随着宏观经济环境的变迁与媒介形态的剧烈迭代,这种以亏损换取市场份额的旧有逻辑已彻底宣告破产。
当前,长视频平台正面临着前所未有的双重夹击。在外部,以微短剧为代表的“新物种”发动了一场史无前例的“注意力劫案”。它们不仅以极高的情绪密度抢夺了用户的碎片化时间,更开始侵入长视频赖以生存的整块娱乐时段,并顺势卷走了大量原本属于长视频的广告预算。在内部,长视频平台自身也陷入了结构性困境:会员规模触及天花板、广告收入持续下滑、而历史遗留的高昂内容成本依然如泰山压顶。
在“三座大山”(内容贵、用户挑、付费意愿低)的重压之下,“降本增效”不再是财报季安抚投资者的权宜之词,而是关乎平台生死存亡的必答题。本文将深度剖析2025-2026年间,长视频平台如何在这场凛冬中,通过大刀阔斧的战略收缩与精细化的生态重构,完成从“流量思维”向“价值回归”的艰难蜕变。
第一部分:风暴已至——为什么“降本增效”成为唯一解?
要理解长视频平台为何如此决绝地推行“降本增效”,必须先看清它们所处的恶劣生态位。这并非一场同一维度的竞争,而是不同商业物种之间的跨界战争。
外部冲击:短剧发起的“注意力与预算”双重劫案
如果说早年的抖音、快手等短视频平台抢走的是用户排队、通勤的“边角料”时间,那么2025年全面爆发的微短剧,抢走的则是用户睡前、周末的“主食”时间。短剧的核心是完整的叙事闭环,单集虽短,但几十集连缀起来,其爽点密度是传统长剧的十倍以上。
数据揭示了这场注意力转移的残酷性。根据及QuestMobile数据,2025年微短剧市场规模首次突破千亿元大关,用户规模高达6.96亿。更令长视频平台胆寒的是,2025年短剧应用的人均单日使用时长达到了惊人的118-120.5分钟,历史上首次超越了长视频应用的109分钟。
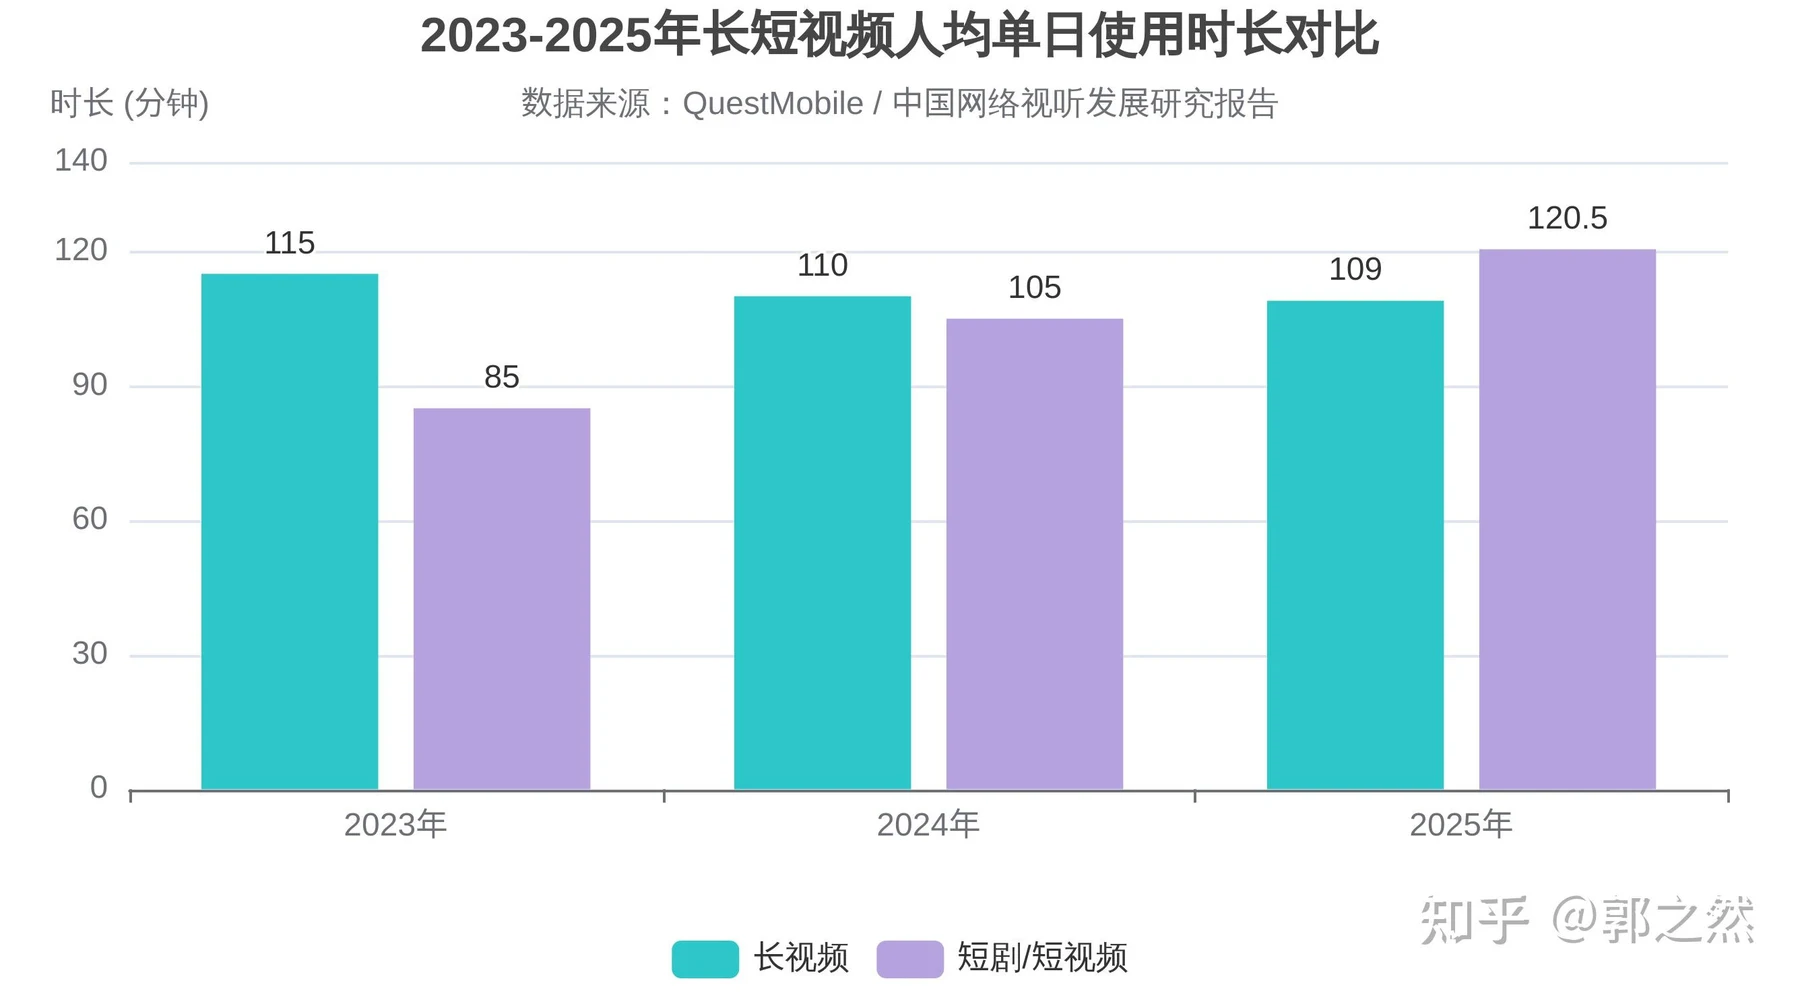
伴随注意力转移的,是广告主预算的“用脚投票”。在宏观经济承压的背景下,品牌方对营销转化率(ROI)的要求达到了苛刻的地步。长视频传统的贴片广告、中插广告变现效果难以精确衡量,而短剧则凭借“免费观看+广告植入”的模式,以及与电商生态的无缝衔接,实现了极高的转化效率。
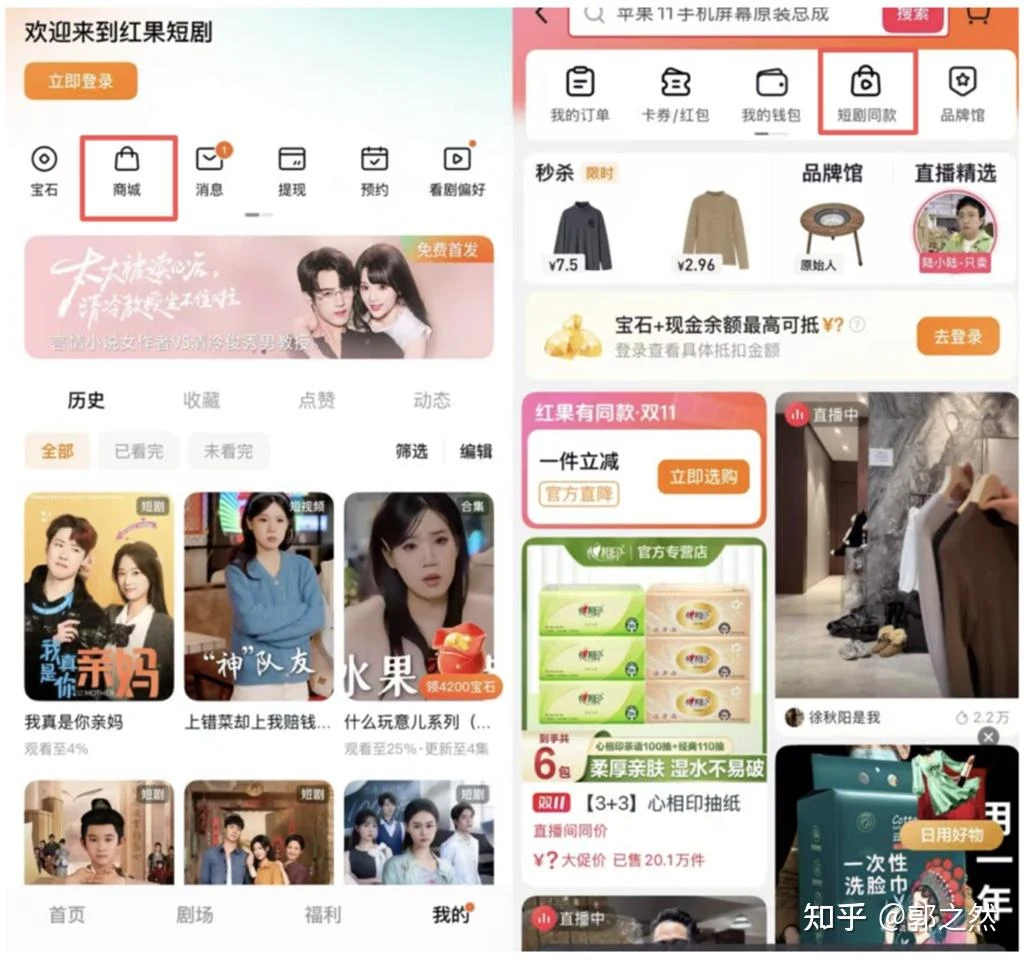
红果短剧应用界面及电商平台“短剧同款”购物入口
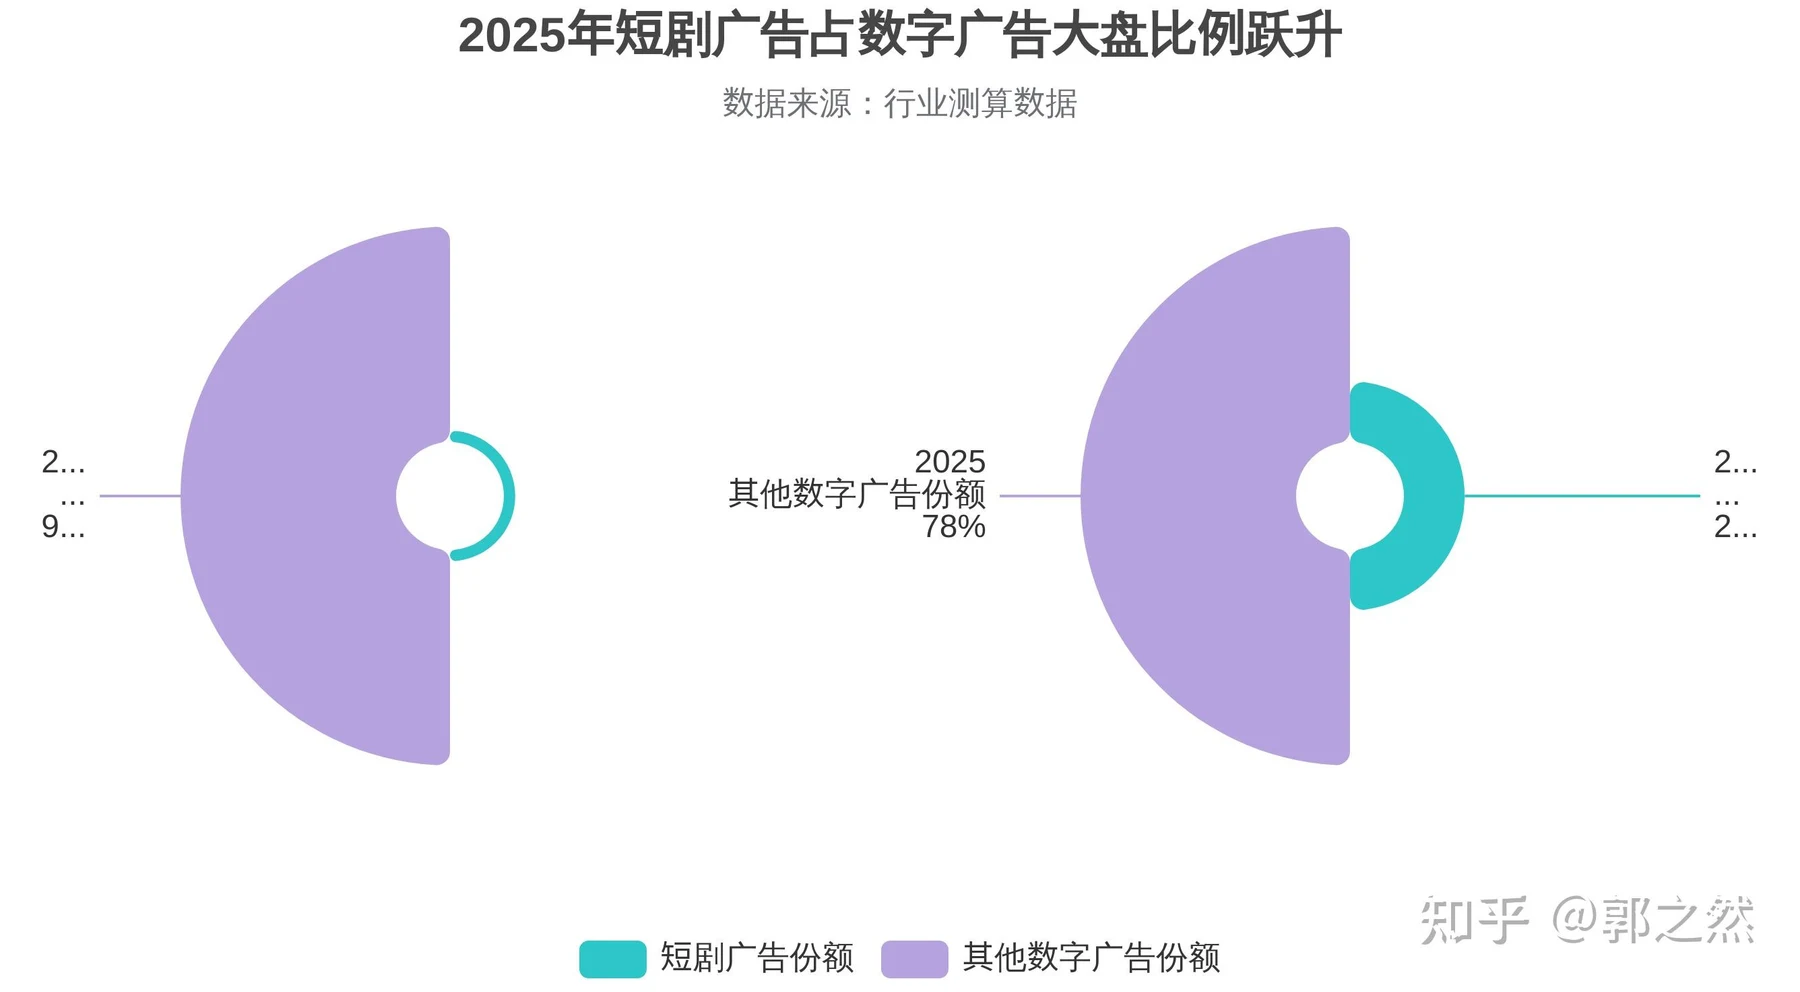
以字节跳动旗下的红果短剧为例,其通过抖音生态的搜索推荐实现极低成本获客,并内测“搜同款”功能,将短剧的情绪杠杆直接转化为消费冲动。据测算,2025年短剧广告收入占数字广告大盘的比例从不足5%跃升至22%,这部分增量很大程度上是对传统长视频广告份额的直接分流。
内部危机:增长神话的终结与财务压力的陡增
在外部遭遇降维打击的同时,长视频平台内部的商业引擎也出现了结构性失速。过去十年,长视频的商业模式高度依赖“优质内容拉动会员增长,庞大流量吸引广告投放”的正向循环。但如今,这个飞轮转不动了。
首先是会员增长触及天花板。中国在线视频用户渗透率已接近90%,增量市场基本消失。在存量博弈阶段,用户面临严重的“订阅疲劳”。面对各平台不断上涨的会员费和复杂的权益体系(如VIP与SVIP的画质、设备限制),价格敏感型用户开始流失。例如,腾讯视频在2025年第二季度的付费会员数降至1.14亿,同比、环比均出现下滑。
| 数据来源:爱奇艺财报 |
|---|
其次是核心业务收入的集体承压。以曾经作为行业“盈利样本”的爱奇艺为例,其2025年全年财报揭示了严峻的现实:总收入272.9亿元,同比下降7%;会员服务收入168.1亿元,同比下降5%;在线广告收入51.9亿元,同比下降9%。更致命的是,其Non-GAAP运营利润从2024年的23.6亿元暴跌至6.4亿元,降幅高达73%。
这种业绩的断崖式下滑,根源在于高昂内容成本的“历史遗债”与当前变现效率的错配。长视频的生产模式类似B2C,周期长、重资产。尽管平台近年来一直在压缩成本,但内容成本依然占据营收的半壁江山(爱奇艺2025年内容成本仍高达154.5亿元)。当爆款内容的产出率下降,无法有效转化为会员和广告增量时,高昂的固定成本就会迅速吞噬利润,形成“成本削减—内容减少—用户流失—营收下降”的负向螺旋。
| 💡 关键要点生态位被挤压:短剧以120分钟的日均时长超越长视频,完成了从“碎片填补”到“核心娱乐替代”的升级。商业模式受阻:长视频的“会员+广告”双引擎在存量时代双双失速,高昂的内容制作成本成为沉重负担。生存逻辑生变:“降本增效”不再是优化利润的手段,而是阻断负向螺旋、维持现金流的唯一生存法则。 |
|---|
第二部分:战略转向——拆解长视频平台的“降本增效”组合拳
面对生死存亡的考验,“爱优腾芒”并未坐以待毙。2025-2026年,四大平台打出了一套复杂的“降本增效”组合拳。这套拳法不仅包含大刀阔斧的“减法”,更包含重塑生态的“加法”。
降本之“减法”:从野蛮铺量到精准打击,把钱花在刀刃上
长视频平台过去迷信“海量内容覆盖全人群”,导致大量资源被浪费在无人问津的平庸剧集上。如今的共识是:观众的鉴赏阈值已被拉高,用来填充市场的B级剧(腰部及以下内容)不仅无法拉新,甚至会损害平台品牌。
因此,平台坚决执行“减量提质”策略。优酷在2025年被爆出要求影视工作室“变短”,将剧集砍到12集以内,严格控制注水;爱奇艺则延续“冷静增长”策略,砍掉60分左右“可上可不上”的项目,将原本分散的资金集中投入到S级头部大剧中。因为只有头部内容,才具备拉动会员订阅和广告招商的“虹吸效应”。
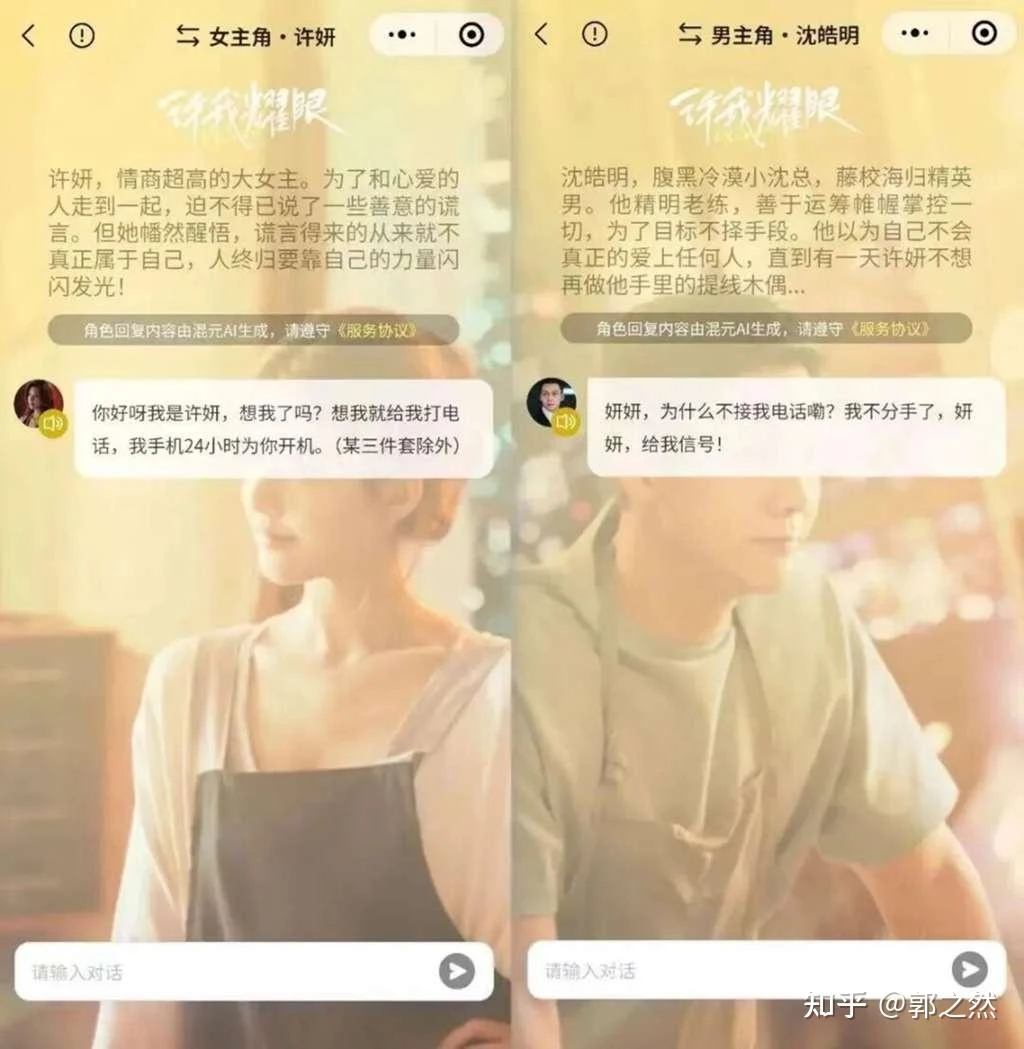
长视频平台在剧集中引入AI分身互动功能提升用户体验
在制作环节,AI技术的全面渗透成为降本的终极武器。到2025年下半年,Sora 2、Seedance 2.0等视频生成大模型的成熟,让长视频平台看到了实质性降低成本的曙光。AI不再仅仅是噱头,而是深度嵌入到剧本评估、虚拟场景搭建、后期特效渲染甚至宣发物料生成的“AI工作流”中。爱奇艺CEO龚宇明确表示,视频大模型大幅降低了长视频制作成本,缩短了制作时间。此外,平台还利用AI开发互动影剧和角色AI分身(如《许我耀眼》中的AI互动功能),以极低的边际成本提升用户体验和付费意愿。
在合作模式上,平台开始推行“风险共担”。一方面,长视频平台之间打破壁垒,开启“联合共享”模式(如《赴山海》《太平年》的联合排播),共同分摊重大题材的高昂成本;另一方面,大力推进分账剧模式,将收益与播放效果直接挂钩,倒逼制作方提升质量。2025年,仅腾讯视频就跑出了24部分账破千万的项目,有效降低了平台的版权采购风险。
增效之“加法”:深挖内容价值,构建可持续的商业生态
省钱省不出未来,长视频的终极出路在于重塑内容的商业价值。在碎片化时代,长剧最坚固的护城河在于提供“深度沉浸”与“情感复利”。短剧提供的是瞬时的多巴胺,而优质长剧提供的是持久的内啡肽。
2025年,直面历史的《反人类暴行》、年代剧《生万物》、古装巨制《藏海传》等长剧依然能穿越“寒流”成为爆款。这证明了愿意为优质长内容付费的核心用户基本盘依然坚实。基于此,平台开始从“押注单部爆款”转向“IP系列化与长线经营”。例如《庆余年》《唐朝诡事录》等IP的续作不仅自身热度极高,还能带动前作播放量回升。围绕成熟IP开发衍生周边(如《庆余年2》盲盒销量超20万只)、线下乐园(爱奇艺的VR全感剧场),让一个好故事的商业价值在多维度被反复变现。
面对短剧的凶猛攻势,长视频平台选择了“打不过就加入”。2025年被称为长视频全面重兵入局短剧的元年。腾讯视频上线竖屏短剧剧本合作开放平台,爱奇艺推出“短剧百部计划”并将其纳入会员体系,优酷成立微短剧中心。长视频平台做短剧,意不在与抖音、快手在下沉市场拼刺刀,而是利用自身成熟的影视工业化体系,主打“精品化、IP化”,将其作为拉新促活、题材补位以及消耗广告库存的重要防御性武器。
此外,出海(尤其是东南亚市场)正式成为长视频平台的“第二增长曲线”。国内市场内卷严重,而东南亚拥有庞大的人口基数和对华语文化的高接受度。爱奇艺采取“高举高打”的本土化自制策略(如在泰国推出高预算原创剧集),结合“免费+低价订阅”的灵活商业模式,2025年Q3海外会员收入同比增幅超过40%。腾讯WeTV则另辟蹊径,在泰国通过偶像养成节目制造本土明星,带动平台流量。中国平台凭借价格优势和深度的本土化运营,正在东南亚市场与Netflix等国际巨头展开激烈角逐。
第三部分:生态演变——“爱优腾芒”内容自制路径的差异化博弈
在“降本增效”的行业共识下,四大平台基于各自的资源禀赋和历史基因,在内容自制生态的重构上走出了截然不同的差异化路径。
腾讯视频:稳健的“生态航母”与爆款集群
腾讯视频是目前长视频领域底盘最稳的玩家。2025年,其月活跃用户(MAU)稳定在3.4-3.6亿之间,位居行业榜首。其核心壁垒在于背靠腾讯庞大的泛娱乐生态(阅文集团的网文IP、腾讯动漫、腾讯游戏),拥有源源不断的优质内容源头。
在自制策略上,企鹅影视坚持“大剧战略”和“爆款集群”打法。2024-2025年间,腾讯视频在古装、现实主义、科幻等多个赛道全面开花(如《繁花》《庆余年2》《三体》系列)。腾讯视频将内容划分为“爱、燃、智、议、传奇”五大赛道,精准连接用户情感与商业资源。面对短剧冲击,腾讯视频防守反击最为从容,依托微信生态(视频号、小程序)长短结合,其视频号原生短剧上线一季即实现日流水破千万,展现了恐怖的生态协同变现能力。
爱奇艺:“技术驱动”的盈利先锋与多元探索
作为最早喊出“降本增效”并率先实现年度盈利的平台,爱奇艺在2025年遭遇了转型的阵痛期(全年营收下滑,利润大幅缩水)。但这并非战略失误,而是其主动挤出水分、重构底层逻辑的必经阶段。
爱奇艺的自制生态带有强烈的“技术驱动”色彩。其在AI大模型辅助剧本打磨、虚拟制作等领域的应用最为深入。在内容层面,爱奇艺虽然2025年缺乏现象级全民爆款,但其上新国产剧数量依然最多,且在悬疑(迷雾剧场)、喜剧等垂直圈层保持极高水准。为了寻找增量,爱奇艺的探索最为多元:重兵投入短剧(储备超2万部)、漫剧,大力推进线下VR全感剧场建设,并在海外市场(尤其是东南亚)取得了实质性的财务回报。爱奇艺正在试图摆脱单一的“长剧依赖症”,构建一个多轮驱动的娱乐帝国。
优酷:“精品化”的逆袭者与工作室矩阵
曾一度在“爱优腾”中掉队的优酷,在2025年打了一场漂亮的翻身仗。其单月活跃用户数增长率一度攀升至6.2%,远超行业平均水平。这归功于其坚定执行的“精品内容战略”。
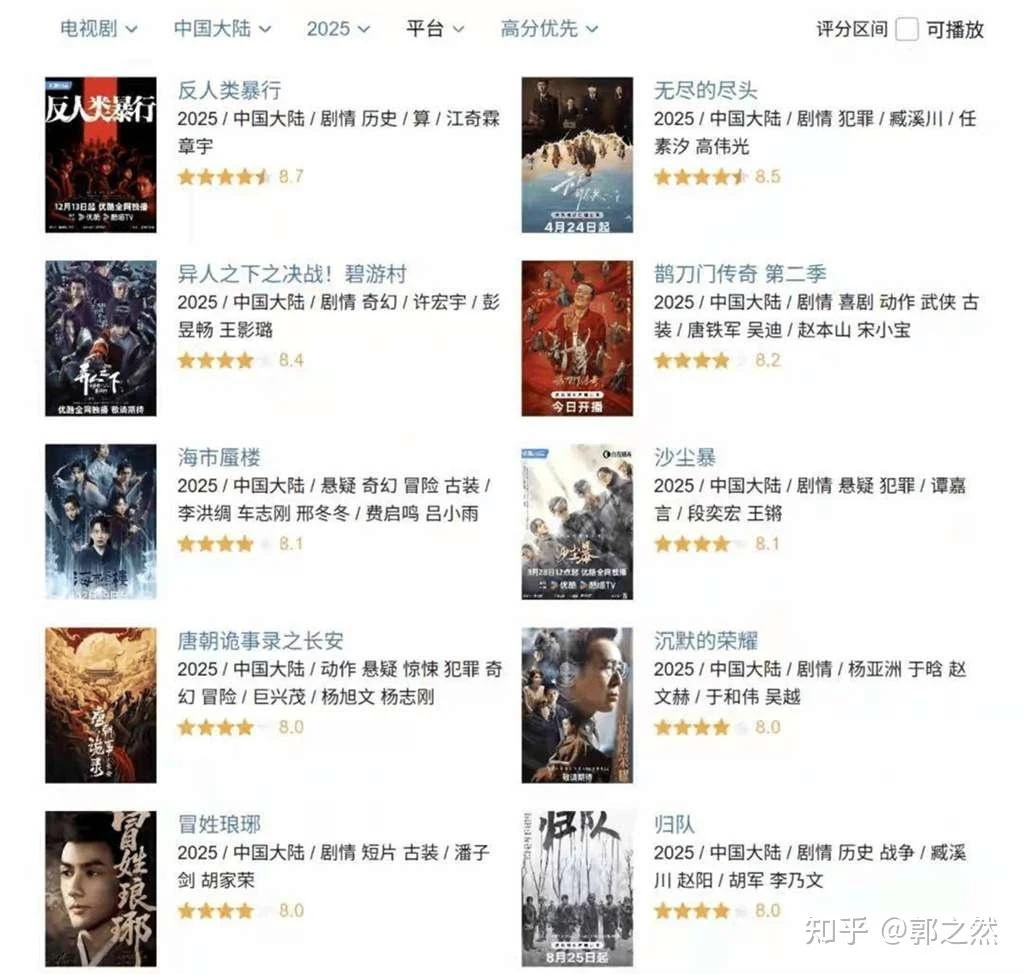
2025年高分剧集列表,优酷多部精品剧集上榜
优酷的自制生态演变是一条从“高价采购版权”到“定制剧”,再到全面发力“自制剧”的清晰路径。依托阿里大文娱的“虎鲸文娱”,优酷先后成立了十多个剧集工作室(如盘古工作室),将优秀导演、编剧深度绑定。这种工作室矩阵模式极大地提升了内容的品控能力。2025年暑期档,优酷凭借《藏海传》(市占率超40%)、《以法之名》等大剧霸榜,其独播剧市场占比一度高达87.5%。优酷证明了,只要能持续稳定地输出高质量的“好故事”,用户依然愿意买单。
芒果TV:“综艺立台”的成本控制大师与IP破圈
作为A股唯一国有控股的长视频平台,芒果TV(芒果超媒)是一个独特的存在。2025年,其MAU达到2.76-2.84亿,成功反超优酷稳居第三。芒果TV的核心壁垒在于其无可匹敌的“综艺自制能力”和极低的成本控制水平。
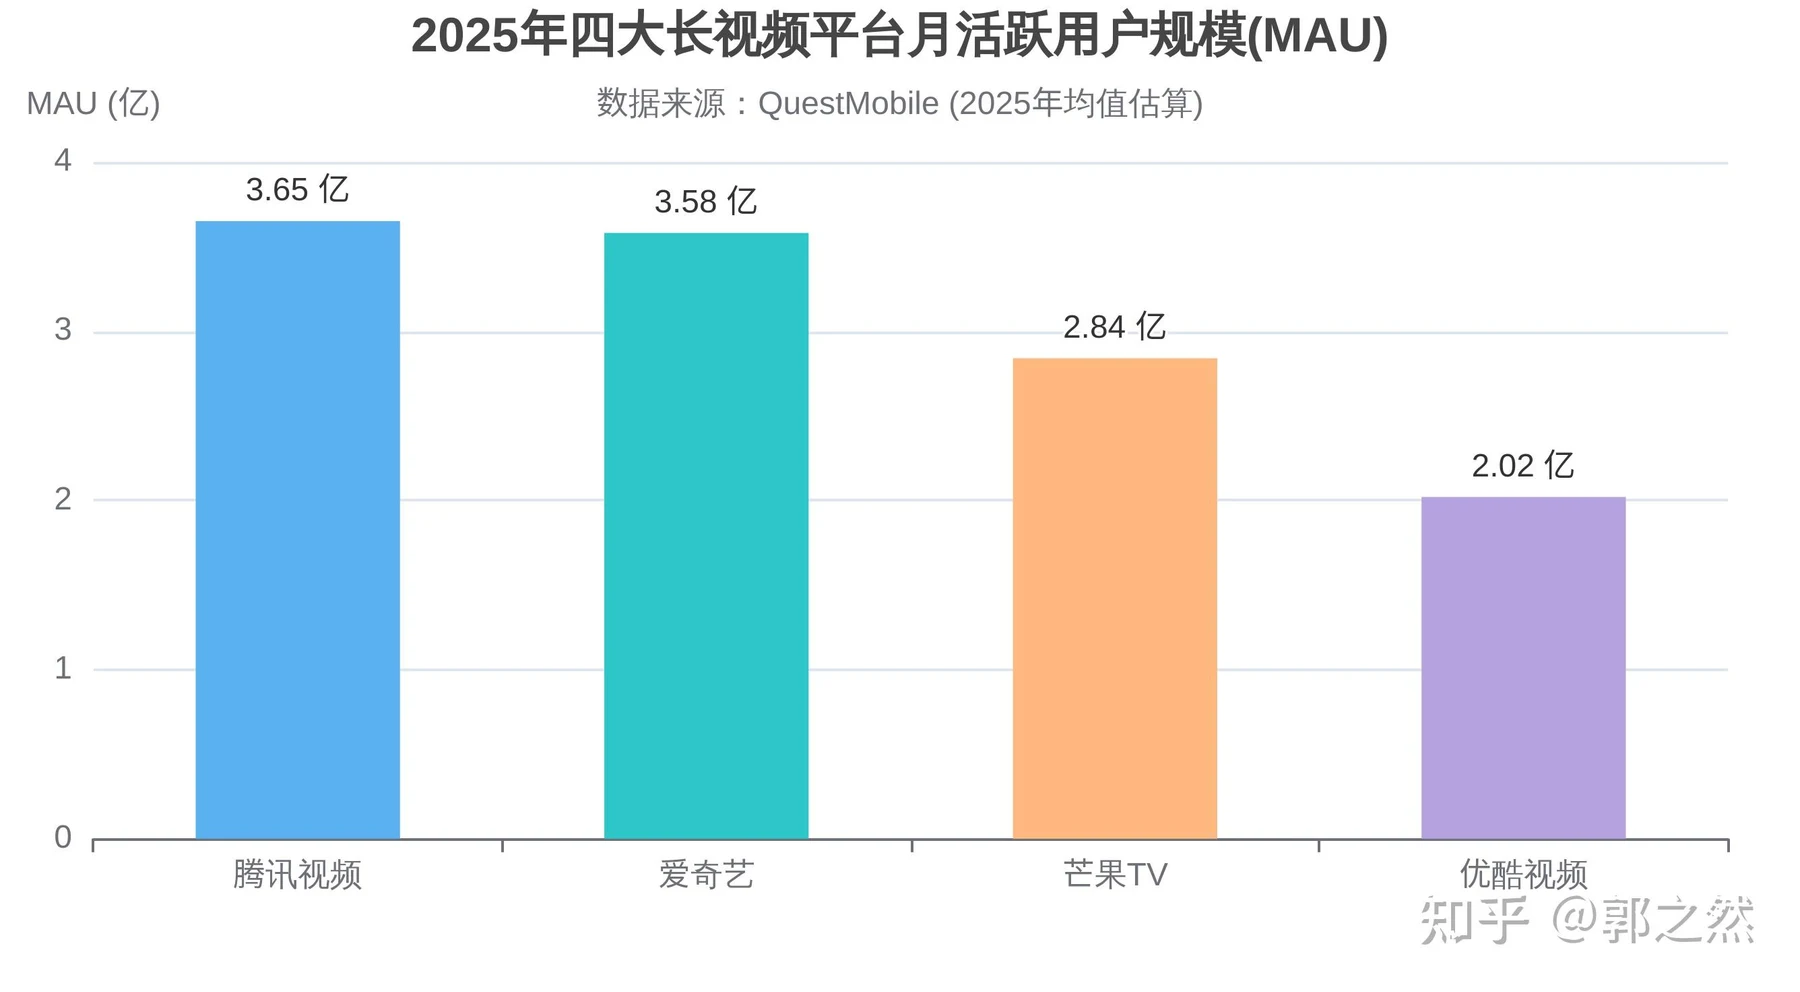
芒果TV继承了湖南广电的创新基因,其成熟的“工作室制度”让《乘风》《披荆斩棘》《大侦探》等“综N代”保持了极长的生命周期。在长视频普遍亏损的年代,芒果TV凭借自给自足的综艺生态早早实现了盈利。近年来,芒果TV开始补齐剧集短板(如《去有风的地方》《国色芳华》),并展现出极强的IP商业化延展能力——卖的不是单纯的内容,而是“情绪价值”。通过综艺IP衍生短剧(如《乘风2025之三十而励》)、联动小红书/淘宝进行内容电商带货,芒果TV构建了一个“内容-IP-电商”的内循环闭环,使其在广告大盘萎缩的当下,依然保持了极强的经营韧性。
| 💡 关键要点腾讯视频:以生态资本为盾,以爆款集群为矛,稳坐行业头把交椅。爱奇艺:忍受转型阵痛,以AI技术和多元化业务(短剧、出海、线下)重塑增长引擎。优酷:通过工作室矩阵深度绑定创作者,以极致的“精品化”策略实现口碑与流量的逆袭。芒果TV:发挥综艺自制与成本控制的绝对优势,通过IP全链路开发实现商业价值最大化。 |
|---|
结语:不止于“活着”,长视频的价值回归与未来之路
2025-2026年的这场行业寒冬,对长视频平台而言,既是一次残酷的清洗,也是一次深刻的洗礼。短剧的狂飙突进彻底击碎了长视频平台“垄断用户所有娱乐时间”的幻梦,倒逼它们从粗放的规模扩张,转向对内容质量、运营效率与商业模式的精耕细作。
展望未来,长视频与短剧的竞争绝非零和博弈下的“谁取代谁”。正如电影没有杀死戏剧,电视没有杀死电影一样,短剧满足的是快节奏、高刺激的浅层情绪宣泄,而长视频则承载着复杂人物弧光、宏大历史叙事和深刻人性探讨的重任。长剧最坚固的护城河,永远是那份不可替代的“深度情感共鸣”。
在这场“降本增效”的持久战中,AI技术的全面普及将彻底重塑影视工业的成本结构,让创作者从繁重的重复劳动中解放出来。但技术的进步终究只是工具,决定平台生死存亡的核心,依然是“讲好故事”的能力。当潮水退去,那些能够沉下心来打磨剧本、尊重创作规律、敬畏观众智商的平台,必将迎来真正的价值回归。长视频的未来,不止于在凛冬中“活着”,更在于如何在新的媒介生态中,重新定义“好内容”的尊严与价值。
参考资料
[1]
2025年短剧市场调研报告
https://zhuanlan.zhihu.com/p/2004917567396009614
[2]
2025年,长视频短剧集体“入冬”
https://m.thepaper.cn/newsDetail_forward_32143662
[3]
6.96亿人观看微短剧长视频平台面临用户时长与盈利双重压力 - DoNews
https://www.donews.com/news/detail/4/6482344.html
[4]
2025年短剧市场是如何挤占传统广告预算的?
https://cj.sina.cn/articles/view/7879776328/1d5abd84806801czc0?froms=ggmp
[5]
「注水」的腾讯视频滋养爱奇艺-留客
https://www.liukeke.com/news/detail/51771
[6]
爱奇艺的中登时代 - Moomoo
https://www.moomoo.com/hans/news/post/66234300
[7]
爱奇艺的中登时代
https://www.bianews.com/news/details?id=232915
[8]
用投入换未来,从爱奇艺财报看它的新打法 - QQ
https://news.qq.com/rain/a/20260303A03KGR00
[9]
优酷紧急“变短”
https://news.qq.com/rain/a/20250414A02J9E00
[10]
AI内容泛滥,“倒逼”长视频迎来“第二春”? - 新浪财经
https://finance.sina.cn/stock/jdts/2026-03-13/detail-inhqvhtq1114381.d.html?vt=4
[11]
爱奇艺龚宇:视频大模型非常利好爱奇艺这样的长视频媒体平台
https://www.news.cn/fortune/20260227/24e18610b0cb4711bd3f512a150b8661/c.html
[12]
长视频与短视频的2025 - 21经济网 - 21财经
https://www.21jingji.com/article/20260104/herald/6d8044e49c43da620d52bd47dbed4da3.html
[13]
盈利下滑,都怪爱奇艺不努力?
https://www.21jingji.com/article/20250226/herald/00993bc58672afaa533e625e57082f09.html
[14]
优酷领跑2024年长视频市场,月活跃用户数增速惊人!
https://cj.sina.cn/articles/view/7879922982/1d5ae152601909x1ri?froms=ggmp&vt=4
[15]
综艺掘金的铲子,正从广告商转向用户的钱包 - 21财经
https://www.21jingji.com/article/20250618/herald/89ab39b10e7b92cc4fb98d5531e3310d.html
[16]
[PDF] 内容王者乘风起航,会员广告收复失地
https://pdf.dfcfw.com/pdf/H3_AP202511131780503772_1.pdf?1763042629000.pdf
[17]
2025年微短剧用户日均观看超2小时超过长视频 - 财新