1037 Film / 产业与媒介
2025-2026年中国电影市场复苏特征研究:票房结构、观众画像与档期效应分析
引言:冰与火之歌——数据繁荣下的结构性变革
一、 市场总体复盘:数据背后的“一体两面”
1. 宏观总量的强势反弹
2. 繁荣背后的结构性隐忧
二、 票房结构深度剖析:头部狂欢与多元分化
1. 影片类型:动画电影异军突起,传统大片模式遇挑战
2. 区域市场:下沉市场持续发力,区域格局梯度发展
3. 影院终端:银幕增长放缓,经营压力分化
三、 观众画像变迁:谁在为电影买单?
1. 人口结构之变:告别“年轻人主场”,走向“全民化”与“分众化”
2. 消费心理之变:从“冲动消费”到“价值消费”
3. 行为偏好之变:档期依赖与兴趣驱动
四、 档期效应分析:冰火两重天的市场晴雨表
1. 2025春节档:超级爆款驱动的“虚假繁荣”
2. 2025国庆档:内容乏力的“集体失速”
3. 2026春节档:结构调整中的“理性回归”
五、 行业变革与未来展望:在不确定性中寻找新动能
1. 战略转向:从“票房依赖”到“IP全链路运营”
2. 业态融合:“电影+”模式拓展产业边界
3. 技术赋能:AI与虚拟制作重塑供给侧
引言:冰与火之歌——数据繁荣下的结构性变革
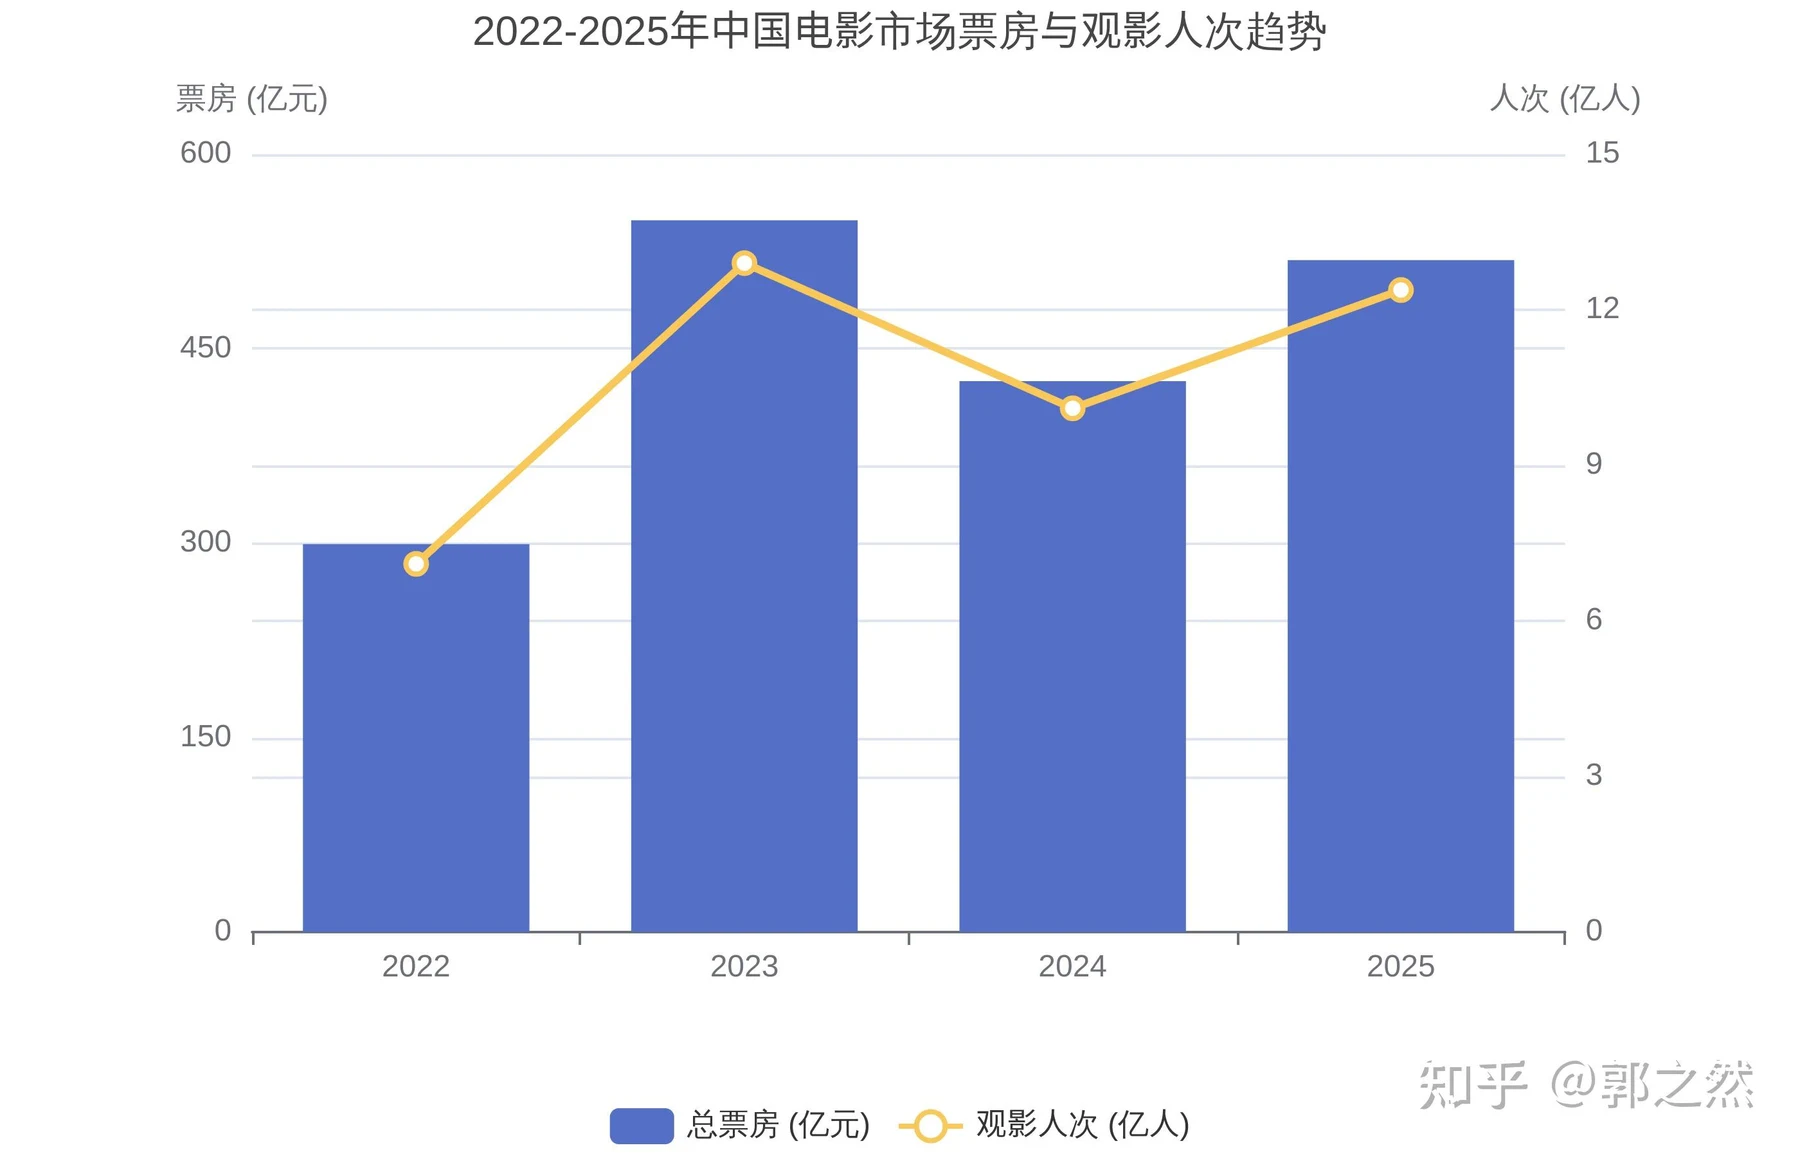
2025年,中国电影市场交出了一份看似极为亮眼的答卷。根据国家电影局发布的数据,2025年全国电影总票房达到518.32亿元,总观影人次达12.38亿,对比2024年均实现了超20%的显著涨幅。在经历了2024年总票房425.02亿元的低谷后,这一跃升无疑为整个影视行业注入了一剂强心针,甚至让市场一度重燃冲击历史高点的希望。
然而,拨开宏观数据的繁荣表象,中国电影市场正经历着一场前所未有的“冰与火之歌”。2025年的复苏并非全行业的普惠式增长,而是一场由极少数超级头部影片强行拉动的结构性狂欢。仅《哪吒之魔童闹海》(以下简称《哪吒2》)一部影片,就以154.46亿元的惊人成绩登顶中国影史票房榜,单片独占全年总票房的近30%。这种“一将功成万骨枯”的极端头部效应,掩盖了中腰部影片大面积塌陷的残酷现实。
与此同时,市场的底层逻辑正在发生剧变。观众的审美趣味、消费心理以及媒介使用习惯正经历着不可逆的结构性重塑。在宏观经济预期波动的大背景下,观众的消费意愿趋于理性和保守,从过去的“消费最大化”转向了“安全最大化”。传统的“大制作+大明星”商业大片模型频频失灵,而能够提供极致情绪价值和高性价比的垂类内容却屡创奇迹。
本文将立足于2025年至2026年初的详实数据,从票房结构、观众画像及档期效应三大核心维度,层层剥茧,揭示本轮中国电影市场复苏的真实特征。我们试图回答:在不确定性日益增加的当下,中国电影产业如何突破既有框架,通过价值重构和系统优化,寻找持续增长的新动能?
一、 市场总体复盘:数据背后的“一体两面”
- 宏观总量的强势反弹
从总量指标来看,2025年中国电影市场无疑打了一场漂亮的翻身仗。数据显示,2025年全年电影票房为518.32亿元,同比增长21.95%,净超2024年93亿元。这一成绩不仅扭转了2024年同比下降22.6%的颓势,更使中国电影市场稳居全球单一市场票房前列。
在观影人次方面,城市院线观影人次达到12.38亿,同比增长22.57%。观众的回流是市场复苏的最直接体现。同时,国产影片继续保持绝对的统治力,全年国产影片票房达412.93亿元,占比高达79.67%,略高于2024年。这表明中国观众对本土文化叙事和国产电影工业水平的认可度持续提升,市场早已摆脱对好莱坞进口大片的依赖。
数据来源:国家电影局、灯塔专业版、拓普数据
- 繁荣背后的结构性隐忧
然而,如果将518.32亿的蛋糕切开,我们会发现行业复苏的基础并不牢固。中国电影经济系统在供给侧与需求侧之间出现了明显的连接障碍。
首先是极端的“头部集中度高,腰部塌陷”现象。2025年,年度票房超过20亿的中外影片合计票房占全年总票房的比例高达50.35%(2024年这一比例仅为29.49%)。这说明大盘的增长高度依赖极少数超级爆款。与之形成鲜明对比的是,1亿—5亿元及5亿—10亿元区间的国产片累计数量同比大幅下降。中等体量影片的缺失,意味着电影市场的生态多样性正在受损,制片方试错的成本和风险急剧上升。
其次,观影人次的绝对值仍未恢复至历史高位。尽管2025年观影人次达到12.38亿,但同高峰期的17亿多人次相比,观众数量回归依然差距较大。此外,人均观影频次降至2.17次(部分数据源指出回落至2.02次),这表明虽然有新观众入场,但核心影迷的观影频次正在下降。观众正在疏远电影院,或者说,他们只在特定档期、面对特定影片时才愿意走进影院。
| 关键要点2025年大盘实现超20%的量价齐升,国产片市占率逼近80%,市场总量复苏强劲。复苏呈现极度不均衡态势,《哪吒2》单片贡献近30%票房,掩盖了1-10亿腰部影片数量锐减的生态危机。观影人次虽回升至12.38亿,但人均观影频次持续走低,行业面临观众流失的长期隐忧。 |
|---|
二、 票房结构深度剖析:头部狂欢与多元分化
- 影片类型:动画电影异军突起,传统大片模式遇挑战
2025年中国电影市场最显著的类型特征,是动画电影的全面爆发。这一年被称为“中国影史动画电影票房最高年”。57部动画电影贡献了超250亿元票房,几乎占据了全年总票房的半壁江山。在年度票房前十名中,动画电影史无前例地占据了四席。
动画电影的成功并非偶然,而是IP沉淀、技术升级与情感共鸣的集中爆发。以《哪吒之魔童闹海》为例,作为现象级IP的续作,其不仅在视觉特效上代表了中国动画工业的最高水准,更在叙事上精准击中了当代观众的心理诉求。该片单片观影人次达3.24亿,其中50%为新用户,创造了近十年来最大规模的单片拉新效应。另一部代表作《浪浪山小妖怪》则凭借独特的东方美学和“打工人”视角的职场共鸣,拿下17.19亿元票房,刷新中国影史二维动画最高纪录。
| 数据来源:灯塔研究院《2025中国电影市场年度盘点报告》 |
|---|
与动画电影的高歌猛进相比,传统的真人商业大片,尤其是好莱坞超级英雄电影,正面临严峻挑战。进口超级英雄片的票房量级缩水严重,其社交和家庭观影属性明显下滑,单人观影比例上升。这表明,缺乏新意、套路化的视觉轰炸已无法满足中国观众日益挑剔的胃口。IP生命力亟须新故事延续,否则只能被边缘化。
国产真人电影方面,类型融合与创新成为破局关键。例如《唐探1900》将悬疑推理与喜剧深度融合,在破案中传递文化内涵;《捕风追影》则打破传统警匪动作片框架,融入现代科技元素。这说明,观众依然愿意为高质量、有新意的类型片买单。
- 区域市场:下沉市场持续发力,区域格局梯度发展
从区域结构来看,中国电影市场的消费版图正在发生深刻的位移。“下沉市场”不再是一个营销概念,而是实打实的增长引擎。近三年,三四线城市票房占比持续提升,2025年下沉市场贡献度达到近五年来的最高水平。在2026年春节档等特定档期,三、四线及以下城市票房占比甚至接近60%。
下沉市场的崛起,一方面得益于影院基础设施向县域和乡镇的持续渗透;另一方面,也与头部影片(如《熊出没》系列、《哪吒2》)强大的合家欢属性和下沉宣发策略密不可分。随着影片进入下沉市场,电影消费的覆盖面和纵深不断拓展,激活了大量新用户和低频用户。
在省级行政区维度,市场呈现出明显的梯度发展格局:
第一阵营(核心引擎):包括广东、江苏、浙江、四川、山东、河南和上海。这7个省市创造了258.78亿元的票房,占全国总票房的49.93%。广东省以超60亿元的票房稳居全国首位。值得注意的是,四川和河南作为中西部代表跻身第一阵营,说明中西部核心省份的电影消费潜力正在释放。
第二阵营(梯度扩散):涵盖北京、湖北、安徽等12个省市,贡献了37.58%的市场份额。这一阵营地域分布更加多元,表明我国电影市场正在从东部沿海向中西部地区梯度扩散,区域协调发展初见成效。 - 影院终端:银幕增长放缓,经营压力分化
在放映终端,中国电影市场已经彻底告别了“跑马圈地”的野蛮生长时代,进入存量博弈与结构优化阶段。2025年全年城市院线净增银幕数2219块,银幕总数达到93187块。虽然总数依然庞大,但增速已显著放缓。
伴随增速放缓的是影院经营压力的加剧与市场主体的加速出清。2024年影院关停潮创下新高(806家),2025年虽小幅回落至740家,但年均关停规模已常态化高于疫前水平。低效、老旧的中小影院在激烈的市场竞争和高昂的运营成本面前难以为继。
与此同时,市场集中度进一步向头部企业聚拢。万达院线市占率从2019年的13.0%提升至2024年的15.4%,影投公司集中度则从18.1%大幅提升至30.3%。头部院线凭借更强的资金实力、更优的排片资源和更精细的会员运营,在冷热不均的档期波动中展现出更强的抗风险能力。
三、 观众画像变迁:谁在为电影买单?
- 人口结构之变:告别“年轻人主场”,走向“全民化”与“分众化”
中国电影观众的人口统计学特征正在发生不可逆转的变迁。最突出的表现是观众群体的“老龄化”趋势。根据拓普数据,24岁以下年轻观众占比已从2019年的38%暴跌至2025年的15%,而30-39岁的观众占比则攀升至40%。此外,30岁以上观众整体占比达57.7%。这意味着,电影院不再是年轻人的专属社交场所,中年群体成为了支撑票房的基本盘。
| 数据来源:拓普数据《中国电影市场洞察》 |
|---|
年轻观众的流失,一方面是因为短视频、微短剧、剧本杀等新兴娱乐方式对用户注意力的强力争夺;另一方面,也反映出当前电影的投资生产和艺术观念在一定程度上与年轻世代的审美脱节。如何重新赢回Z世代,是摆在所有电影人面前的严峻课题。
在性别结构上,女性观众的主导地位进一步巩固。2025年女性购票占比达到60%。在暑期档、春节档等热门档期,女性观众的决策往往直接决定了影片的生死。例如2024年暑期档的《默杀》《云边有个小卖部》,女性观众占比均超过61%。
- 消费心理之变:从“冲动消费”到“价值消费”
宏观经济环境的微妙变化,深刻重塑了观众的消费心理。在通缩预期和就业压力下,居民储蓄率上升,对非必需品消费的敏感度放大。观众的整体消费意愿趋于理性和保守,从“消费最大化”转向“安全最大化”。
这种心理投射到电影市场,表现为极度的“价格敏感”和对“性价比”的苛求。观众不再轻易为铺天盖地的营销噱头买单,而是倾向于为“确定性”和“值得”的内容付费。票价的微小变动都可能引发消费行为的倍数收缩。例如,2026年春节档平均49.8元的票价较往年下降约3元,看似微小,却精准击中三四线观众的消费心理阈值,促成了下沉市场的进一步爆发。
在理性消费的底色上,“情绪价值”成为了撬动票房的最强杠杆。在社会加速发展和内卷加剧的当下,电影院成为了大众寻求心理慰藉、释放压力的重要出口。《浪浪山小妖怪》之所以能打破2D动画票房纪录,正是因为它精准捕捉了当代“打工人”的职场辛酸与生存焦虑,引发了强烈的社会共鸣。好故事、强视听、深情感,缺一不可,口碑(如豆瓣8分+、猫淘9分+)已成为驱动票房的核心引擎。 - 行为偏好之变:档期依赖与兴趣驱动
观众的观影行为呈现出明显的“潮汐化”特征。日常周末大盘冷清,而一旦进入春节、国庆、暑期等长假档期,观影需求便呈井喷式爆发。这种极端的档期依赖,使得电影市场的容错率极低,大量影片扎堆热门档期,导致“旱的旱死,涝的涝死”。
同时,观众的兴趣圈层化愈发明显。男性偏爱科幻、动作题材,女性青睐剧情、爱情片。大而全的“缝合怪”电影越来越难以讨好所有人,反而是定位精准的垂类影片迎来了发展机遇。例如《F1:狂飙飞车》《名侦探柯南:独眼的残像》等影片,凭借对核心受众的精准触达,在非热门档期依然取得了亮眼的票房成绩。这提示行业,精细化的分线发行和用户深度运营将是未来的必由之路。
四、 档期效应分析:冰火两重天的市场晴雨表
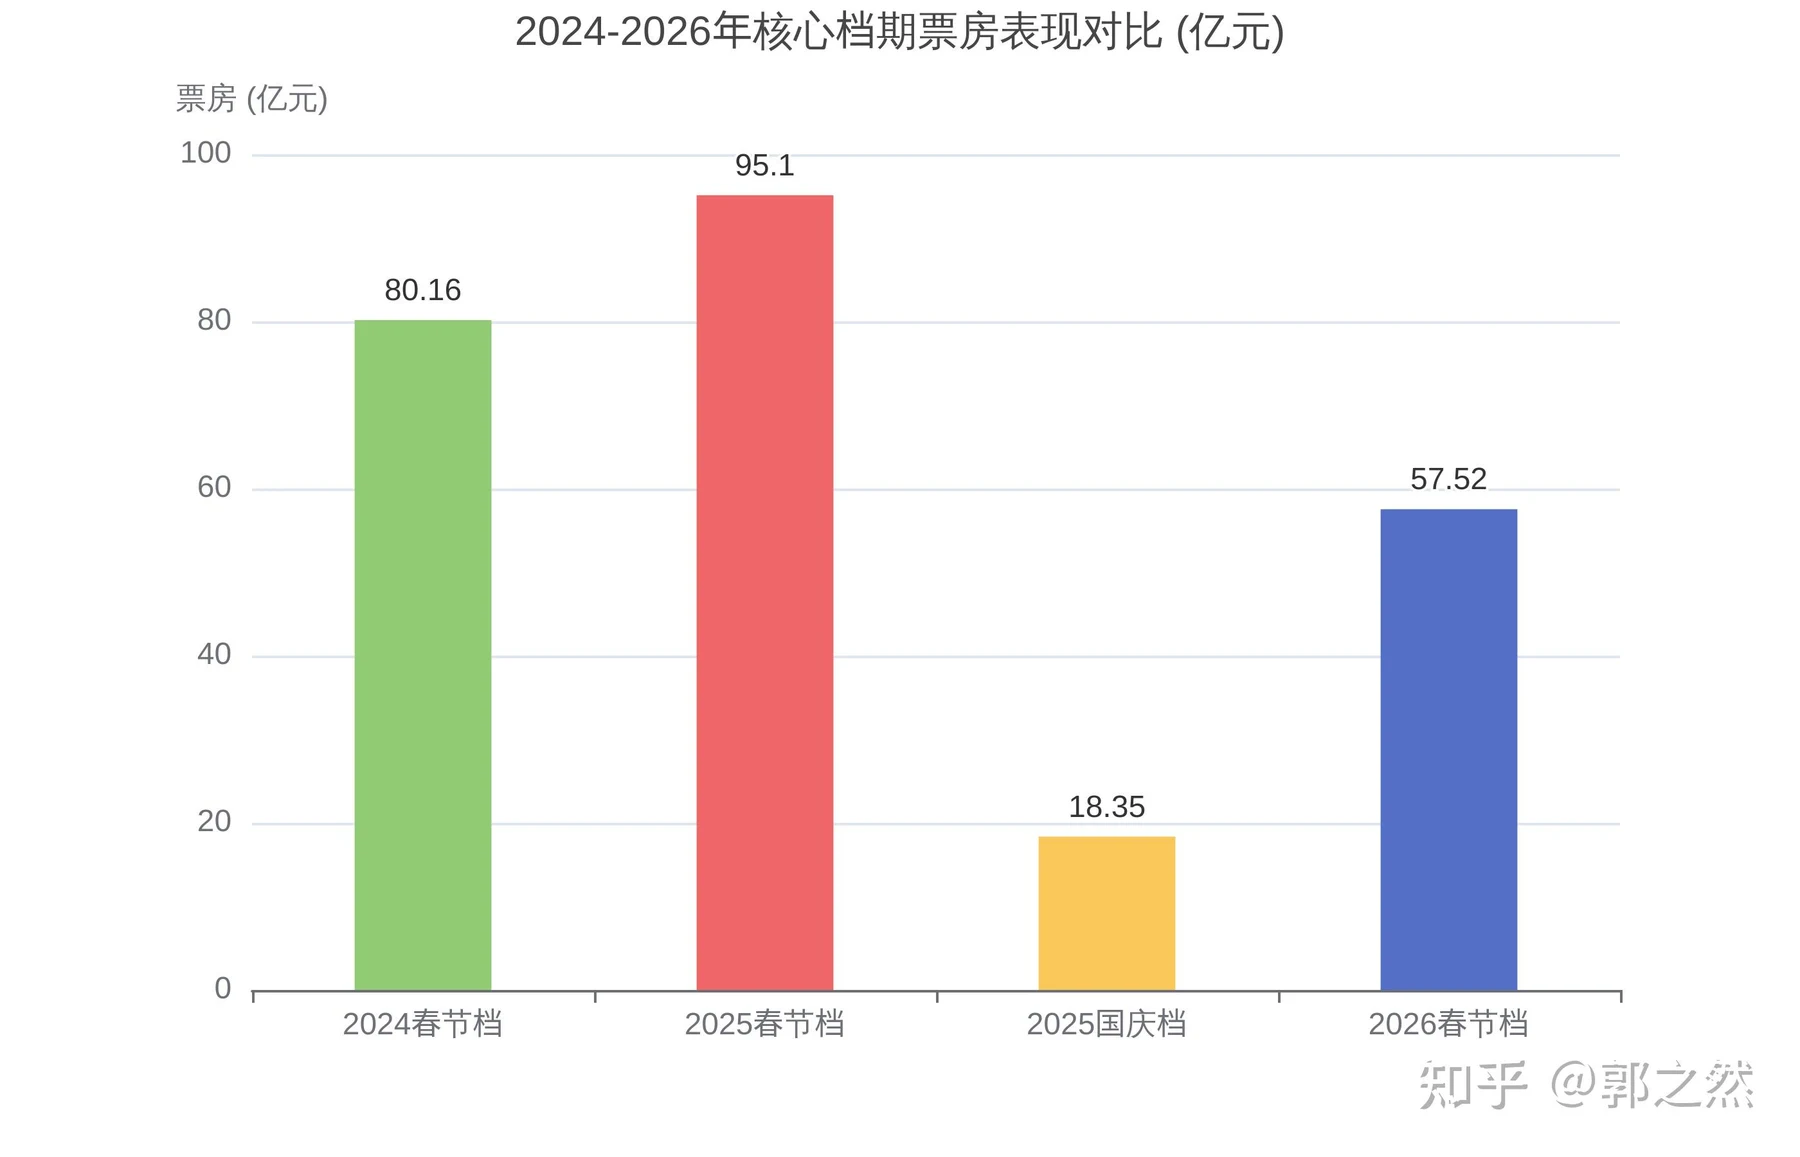
档期是观察中国电影市场温度最直观的窗口。2025年至2026年初的几个核心档期,犹如过山车般展现了市场的极端波动与内在规律。
数据来源:国家电影局、猫眼专业版
- 2025春节档:超级爆款驱动的“虚假繁荣”
2025年春节档以95.10亿元的票房和1.87亿的观影人次创造了历史新纪录。然而,这场盛宴几乎是《哪吒2》的独角戏。《哪吒2》单片贡献了50.8%的票房,《唐探1900》贡献了23.8%,两部影片拿走了近四分之三的市场份额。
这一档期验证了超级IP在“合家欢”氛围下的恐怖爆发力,但也暴露了极大的产业风险。当大盘的荣辱系于一两部影片时,一旦头部内容供给断档,市场将面临断崖式下跌的危险。这种“虚假繁荣”掩盖了其他影片(如《封神第二部》《蛟龙行动》)表现不及预期的事实。 - 2025国庆档:内容乏力的“集体失速”
如果说春节档是烈火烹油,那么2025年国庆档则是如坠冰窟。该档期累计票房仅18.35亿元,观影人次约5007万,总票房跌回至10年前水平。票房冠军《志愿军:浴血和平》未能突破5亿元。
国庆档的失速,深刻揭示了“档期迷信”的破产。档期本身并不能凭空创造票房,没有优质内容支撑,再好的假期也无法把观众拉进影院。观众对同质化的主旋律大片产生了严重的审美疲劳,而其他影片在叙事和核心内容输出上未能“戳中”观众。流量演员(如王安宇、檀健次)的加持也无法转化为实际的票房号召力。这宣告了传统“大IP+大流量=高票房”公式的彻底失效。 - 2026春节档:结构调整中的“理性回归”
进入2026年,春节档呈现出一种在结构调整中的“理性回归”。总票房回落至57.52亿元,观影人次降至1.20亿。虽然数据较2025年大幅缩水,但总场次超435万创下新高,且票房分布相对更加均匀(尽管《飞驰人生3》依然占据半壁江山)。
2026年春节档的特征在于:第一,票价下调(平均49.8元)成功稳住了下沉市场;第二,观众画像随内容发生动态调整,由于《飞驰人生3》《镖人:风起大漠》等硬核/喜剧影片的上映,男性观众占比明显增长,购票画像首次更偏向年长男性。这表明,市场正在挤出泡沫,回归到由真实内容需求驱动的理性水位。
五、 行业变革与未来展望:在不确定性中寻找新动能
面对票房增速放缓、观众需求分化以及外部短视频等新业态的冲击,中国电影产业的发展已不再能单纯依赖于单一的内容爆款。从2025年到2026年,行业内外正在发生深刻的战略转向与业态重塑。
- 战略转向:从“票房依赖”到“IP全链路运营”
长久以来,中国电影公司的收入极度依赖票房分账(通常片方分账比例在36%~43%之间)。这种“靠天吃饭”的模式导致企业抗风险能力极弱。2025年《哪吒2》的空前成功,不仅在于其154亿的票房,更在于其在衍生品市场的疯狂吸金。光线传媒董事长王长田透露,其授权的一部分产品中,最多的一个门类带来了上百亿元人民币的销售额。
这一现象彻底觉醒了中国影视行业的“长尾经济”意识。头部企业纷纷开启战略转型:光线传媒宣布向“IP的创造者和运营商”转型;爱奇艺计划在扬州、开封、北京建立线下主题乐园,将线上IP实体化;阿里影业(大麦娱乐)的IP衍生业务收入实现翻倍增长。电影的商业变现路径,正加速向衍生品销售、主题空间运营、数字版权运营等后链路拓展。未来,衡量一部电影成功的标准,将从“首周票房”转向“IP生命周期的总产值”。 - 业态融合:“电影+”模式拓展产业边界
在政策引导和市场自发探索下,“电影+”跨界融合成为激活存量市场的重要手段。2025年,国家电影局联合多部委密集推出了“跟着电影去旅游”、“跟着电影品美食”、“跟着电影做科普”等系列活动。
这种融合打破了电影作为单一精神消费品的局限,将其转化为拉动实体经济的“流量入口”。例如,春节档期间,山东乐陵为《唐探1900》打造的主题园区,7天带动周边客流近70万人次,旅游综合收入超9000万元。电影“小票根”激活消费“大能量”的模式,为影院非票经济和地方文旅发展提供了广阔的想象空间。 - 技术赋能:AI与虚拟制作重塑供给侧
以人工智能(AI)和虚拟现实(VR)为代表的新质生产力,正在重塑电影的工业体系。我国虚拟制作流程的行业渗透率已从2023年的15%跃升至2025年的45%左右。AI视频技术的突破,正将电影内容供给从“人力驱动”转向“算力驱动”,这有望大幅降低中低成本影片的制作门槛,缩短创作周期,从而缓解当前市场“腰部内容缺失”的痛点。
在放映端,2025年LED电影屏国内订单总量同比增长约50%,我国LED影厅数量稳居全球第一。CINITY LED、坐观式VR影厅等高新技术的落地,为观众提供了家庭观影无法替代的沉浸式体验,成为影院差异化竞争的核心壁垒。
| 研究结论与展望2025-2026年的中国电影市场,正处于一个新旧动能转换的历史十字路口。518亿的票房繁荣掩盖不了市场对超级IP的极度依赖,以及观众结构老化、消费趋于保守的深层挑战。未来,中国电影产业的破局之道在于:内容端:摒弃盲目的大制作崇拜,回归“情绪共鸣”与“好故事”本源,通过精细化类型创新满足分众市场需求。运营端:从单一的票房收割转向长线的IP全生命周期管理,大力发展衍生品与线下实景娱乐,构建抗风险的多元收入矩阵。技术端:全面拥抱AI与虚拟制作,降本增效的同时,在影院终端打造极致的视听体验,重塑电影作为“不可替代的线下社交仪式”的核心价值。在变革与机遇并存的2026年,只有那些能够敏锐捕捉观众情绪、深耕IP价值链、并有效整合科技力量的电影企业,才能在下一轮的产业重塑中立于不败之地。 |
|---|
参考资料
[1]
2025年全国电影票房超518亿元,广东连续24年蝉联“第一票仓”
https://www.21jingji.com/article/20260101/herald/e3fb131cfb765627dbc061672b89ae04.html
[2]
从2025年盘点看中国电影市场“成绩单” 量质齐升、“电影+”表现亮眼
https://news.cctv.com/2026/01/01/ARTIUthTKd7U6HjW68uZXw3r260101.shtml
[3]
2025年全国电影票房518.32亿元
https://www.chinafilm.gov.cn/xwzx/gzdt/202601/t20260105_944809.html
[4]
拓普
https://pdf.dfcfw.com/pdf/H3_AP202501151641929650_1.pdf
[5]
技术飞跃、产业升级从光影里看中国电影新变化
https://finance.sina.com.cn/jjxw/2026-01-07/doc-inhfnvip7439965.shtml?froms=ggmp
[6]
下沉市场消费崛起背后的发展逻辑
http://www.china.com.cn/opinion2020/2026-03/03/content_118357093.shtml
[7]
国家电影局:截至2025 年底,中国LED 影厅数量全球第一-腾讯新闻
https://news.qq.com/rain/a/20260102A03TD400
[8]
[PDF] 2025年- 中国影院市场洞察报告
https://pdf.dfcfw.com/pdf/H3_AP202511251787858504_1.pdf?1764060251000.pdf
[9]
平均票价降低是如何推动下沉市场观影人次的?
https://cj.sina.cn/articles/view/7879776328/1d5abd848068019w6k?froms=ggmp
[10]
黄金周看点| 18亿票房创十年新低,国庆档“遇冷”背后 - 新华财经
https://m.cnfin.com/hg-lb//zixun/20251009/4314077_1.html
[11]
新华网文化观察丨57亿春节档:回望与思考
https://app.xinhuanet.com/news/article.html?articleId=26883a345dfa6d8a10042626c29fe721
[12]
2026年中国电影行业发展趋势分析:从票房突破100亿到AI技术重塑 ...
https://caifuhao.eastmoney.com/news/20260302103956639189830
[13]
中国电影这500亿的生意怎么做?2026年这些趋势马上来( ...
https://zhuanlan.zhihu.com/p/2009579577299736487
[14]
新质生产力全面赋能电影产业虚拟现实电影、LED影厅实现高质量发展
https://www.chinafilmnews.net/Html/2026-01-14/19965.html
[15]
2025中国电影市场年度盘点报告发布观影总人数创近十年新高
https://finance.sina.com.cn/roll/2026-01-01/doc-inhevamk2921169.shtml
[16]
中国电影经济发展研究报告(2025)
https://www.cfa.org.cn/cfa/attachDir/2026/01/%E3%80%8A%E4%B8%AD%E5%9B%BD%E7%94%B5%E5%BD%B1%E7%BB%8F%E6%B5%8E%E5%8F%91%E5%B1%95%E7%A0%94%E7%A9%B6%E6%8A%A5%E5%91%8A(2025)%E3%80%8B%E5%85%A8%E6%96%87%E5%8F%91%E5%B8%83.pdf
[17]
2025年全国电影票房超518亿元,广东连续24年蝉联“第一票仓” - 南方网
https://news.southcn.com/node_54a44f01a2/ed0bce72f2.shtml
[18]
国家电影局:截至2025 年底,中国LED 影厅数量全球第一 - 新浪财经
https://finance.sina.com.cn/tech/digi/2026-01-02/doc-inhewzat4628391.shtml
[19]
2025中国电影市场大幅回暖
https://zqb.cyol.com/pc/content/202601/03/content_420740.html
[20]
春节档跌回8年前:没了《哪吒》,电影市场去向何方?丨消费一线
https://www.21jingji.com/article/20260224/herald/08855cec48ef26e27b0c85076b4f2835.html
[21]
2025年五一档电影市场观察:多元类型满足需求《哪吒2》长尾效应显著
http://www.news.cn/ent/20250507/e492d8c450784da1a412f13137b7da23/c.html
[22]
中国电影家协会:2025中国电影市场及观众变化趋势报告
https://www.sohu.com/a/957352764_121948649
[23]
电影专题系列——2025 年春节档回顾与展望
https://pdf.dfcfw.com/pdf/H3_AP202502061642838565_1.pdf
[24]
创新高!2025年春节档电影票房破95亿元
https://www.chinafilm.gov.cn/xwzx/gzdt/202502/t20250205_884024.html
[25]
影视“IP热”2026年如何持续? - 新浪财经
https://cj.sina.cn/articles/view/7879922982/1d5ae15260190a7bc6?froms=ggmp