1037 Film / 产业与媒介
政策松绑与模式重构:“广电21条”如何改写长视频平台盈利版图?
引言:困境与破晓——长视频行业的“政策拐点”
第一部分:政策“松绑”的组合拳:“广电21条”核心举措解析
1. 恢复电视剧中插广告:打破十四年禁锢
2. 打破“一剧两星”限制:从独播到联播的渠道拓宽
3. 放宽剧集长度与题材限制:为宏大叙事解绑
4. 提效“边审边播”与审查机制:时间即是金钱
第二部分:盈利模式重构:政策红利如何双向撬动收入与成本?
子部分一:收入端的“开源”——从广告增量到会员价值深化
子部分二:成本端的“降压”与效率革命
第三部分:平台的战略应变:在“松绑”时代谋求破局
1. 内容策略:拥抱“大剧时代”,深化精品与系列化开发
2. 商业模式:革新“分账”规则,探索IP全链路价值
3. 生态协同:强化台网联动,应对长短视频新战局
第四部分:总结与展望:政策“及时雨”能否根治行业沉疴?
引言:困境与破晓——长视频行业的“政策拐点”
中国长视频行业(以爱奇艺、腾讯视频、优酷、芒果TV为代表的“爱优腾芒”)在过去十余年间,经历了一场惨烈的资本消耗战。为了争夺用户与市场份额,各大平台曾长期陷入“高价采买版权、亏损换取流量”的非理性竞争泥潭。尽管近年来行业整体向“降本增效”转型,并陆续实现了账面上的运营盈利,但其底层的盈利模式依然脆弱。进入2025年后,长视频平台更是面临着前所未有的多重挤压:一方面,用户规模增长见顶,云合数据显示2025年上新长剧霸屏榜TOP20正片有效播放同比缩减20%;另一方面,以微短剧为代表的碎片化娱乐形态疯狂掠夺用户时长与广告预算,2025年微短剧市场规模已突破634亿元,直逼长视频腹地。
在“内卷加剧、外患逼近”的存量博弈时代,长视频行业亟需一场系统性的外部推力来打破僵局。2025年8月,国家广播电视总局印发实施《进一步丰富电视大屏内容促进广电视听内容供给的若干举措》(业内统称“广电21条”),成为了改写行业轨迹的关键变量。这份文件并非零敲碎打的微调,而是一次直面行业痛点的深度“松绑”。
“广电21条”被业界普遍视为一场“及时雨”。它通过取消40集上限、放宽古装剧比例、打破“一剧两星”限制、试点恢复中插广告以及推行“边审边播”等一系列组合拳,重构了政府监管与市场创作之间的关系。本文将深度剖析“广电21条”的核心举措,探究这些政策松绑如何从成本结构、收入来源和商业模式三个维度,深刻影响长视频平台的盈利版图,并探讨各大平台如何借此政策东风,在2026年的新战局中重塑增长路径。
第一部分:政策“松绑”的组合拳:“广电21条”核心举措解析
要理解长视频平台盈利模式的重构,首先必须准确拆解“广电21条”中与内容生产、发行及变现最密切相关的核心政策。这些政策的落地,标志着长达十余年的严格管控期结束,行业迎来了以“提质增效”为导向的宽松周期。
- 恢复电视剧中插广告:打破十四年禁锢
自2011年原国家广电总局下发《关于进一步加强广播电视广告播出管理的通知》(即“限广令”),全面禁止在每集电视剧播出中间插播广告以来,电视台的电视剧场经历了长达14年的“无中插”时代。这一政策初衷是为了保障观众的观剧体验,但客观上导致了电视台广告收入的锐减,并在随后的移动互联网时代,造成了台网之间极不对称的竞争环境——视频平台凭借会员费、贴片广告、创可贴广告等多元变现手段迅速崛起,而电视台则因收入受限,逐渐丧失了对头部大剧的采购能力。
“广电21条”明确提出试点实行电视剧中插广告政策,允许在每集电视剧中间插入一次不长于30秒的剧情或商业广告。这一破冰之举,直接为电视台创造了稀缺的黄金时段广告库存。以央视试点的《四喜》为例,在剧情过场画面中切入30秒广告,并辅以倒计时,既兼顾了观众体验,又实现了商业价值的释放。对于长视频平台而言,这不仅意味着台网联播时可以共享更繁荣的广告生态,也为平台自制剧反向输出电视台提供了更高的版权溢价空间。 - 打破“一剧两星”限制:从独播到联播的渠道拓宽
中国电视剧的发行模式经历了从“4+X”(一部剧最多在4家卫视黄金档首播)到2015年实施的“一剧两星”(同一部剧每晚黄金时段联播的卫视综合频道不得超过两家)的演变。“一剧两星”的本意是遏制产能过剩和演员天价片酬,促使电视台购买更多不同的剧集。然而,随着单集制作成本飙升至数百万元,两家卫视往往难以覆盖头部大剧的成本,导致“拼播”艰难,优质资源加速向资金雄厚的长视频平台集中,形成了事实上的“视频平台独播”垄断。
新规实施“一剧多星、联购联播”政策,大力支持网台同步,彻底打破了“一剧两星,一晚两集”的限制。这一政策的转向,顺应了当前剧集制作成本高企的客观现实。通过允许多家电视台与视频平台联合采购、同步播出,极大地拓宽了优质剧集的发行渠道,有效分摊了高昂的制作与采购成本,为“大投资、大制作”的精品剧提供了财务上的安全垫。 - 放宽剧集长度与题材限制:为宏大叙事解绑
过去几年,为了治理剧集“注水”现象,广电总局曾出台“限集令”,提倡电视剧不超过40集。同时,对古装剧的播出比例和时长也实行了严格的调控(如原规定卫视黄金时段古装剧总集数不得超过全年总集数的15%)。这些硬性规定虽然在一定程度上遏制了劣质长剧,但也误伤了部分需要宏大叙事空间的优质历史正剧和经典IP改编剧。
“广电21条”明确取消电视剧40集上限,不再严格限制古装剧数量,且季播剧不再要求间隔一年播出。这种“集数自由”和“题材松绑”,是对内容创作规律的尊重。它使得创作者可以根据故事本身的体量来决定篇幅,为《太平年》(50集)、《秦谜》等历史正剧的回归扫清了障碍,也让《长相思》等季播剧能够实现连贯排播,最大化IP的热度长尾效应。 - 提效“边审边播”与审查机制:时间即是金钱
在影视行业,审查周期的长短直接关系到项目的资金周转率和市场风险。过去,一部剧从杀青到过审往往需要半年甚至更长时间,期间若遇政策风向变化,极易造成项目积压,形成巨大的沉没成本。
新政创新性地推出了“边审边播”机制,针对系列剧、季播剧、单元剧等类型,实行“边审边播、边改边播”的模式。同时,明确总局与省局对重点剧目同步审查,将审查周期从半年大幅缩短至1-3个月。这一流程的提速,不仅让内容能更快进入市场接受检验,更极大地缓解了制作方和平台的现金流压力,提升了整个产业链的资金运转效率。
| 💡 关键要点:政策松绑的底层逻辑从“堵”到“疏”: 放弃一刀切的硬性限制(如集数、星级),转向通过市场机制和精细化管理来调节内容供给。台网生态再平衡: 赋予电视台更多商业化工具(中插广告)和采购灵活性(一剧多星),旨在重振大屏生态,进而反哺整个影视制作产业链。效率至上: 审查提速直击影视行业资金周转慢的痛点,为资本回流和持续再生产提供了制度保障。 |
|---|
第二部分:盈利模式重构:政策红利如何双向撬动收入与成本?
长视频平台的商业模式本质上是一个“高固定成本、边际成本递减”的漏斗模型。其核心挑战在于:如何用有限的内容成本,撬动最大化的会员订阅与广告收入。在“广电21条”的催化下,长视频平台的财务模型正在经历一场从“开源”到“节流”的双向重构。
子部分一:收入端的“开源”——从广告增量到会员价值深化
长视频平台的收入支柱主要分为会员服务和在线广告。政策松绑为这两大引擎注入了新的燃料。
- 广告收入的“新大陆”与台网协同溢价
中插广告的恢复,表面上看是电视台的利好,但实际上对长视频平台的广告业务同样具有深远的溢出效应。首先,在“网台同步”的大趋势下,一部优质大剧在电视台获得中插广告收入,意味着该剧的整体商业盘子变大。视频平台作为主要的出品方或联合发行方,可以通过版权分销、广告分成等协议设计,直接切分这块新增的蛋糕。
| Data Source: 2025年各平台财报及行业预测 |
|---|
其次,中插广告的合法化,为视频平台自身的广告产品创新提供了政策背书。过去,视频平台为了规避“干扰正片”的指责,多采用创可贴、压屏条等轻量级植入。如今,在政策允许的框架内,平台可以名正言顺地开发更具沉浸感、与剧情深度绑定的“内生广告”。例如,优酷在《藏海传》中推出的“衍生小剧场”广告,不仅没有引起观众反感,反而形成了社交媒体上的二次传播,累计为品牌带来300多万曝光量。这种高溢价的创新广告形式,是提升平台单用户广告价值(ARPU)的关键。
此外,AI技术的成熟正在重塑广告投放效率。腾讯在2025年财报中指出,其营销服务(广告)收入同比增长19%至1450亿元,主要得益于AI驱动的广告定向和广告主使用AI创作更多广告。政策松绑带来的优质长剧库存,结合AI精准投放,将使长视频平台的广告变现效率达到历史新高。
- 会员业务的“固本培元”:大剧驱动与长尾效应
尽管短视频在抢夺用户碎片化时间,但长视频平台的核心护城河依然是“提供沉浸式、高质量的复杂叙事”。“广电21条”取消集数上限和放宽题材限制,直接刺激了S+级精品大剧和历史正剧的产能释放。
数据证明,真正能拉动会员订阅和留存的,正是这些具有厚重感和长尾效应的精品长剧。2025年,优酷凭借《藏海传》(云合最高市占率达40.1%)和《以法之名》等大剧,实现了用户单日使用时长增至60分钟的历史新高,并在长视频行业整体流量缩减20%的背景下,逆势实现了连续三个季度的盈利。爱奇艺的《人世间》(58集)和《狂飙》等超长剧集的成功,也反复验证了“好内容不怕长”的市场逻辑。
季播剧排播不再要求间隔一年的政策,更是为会员留存提供了利器。过去,季与季之间漫长的等待期会导致大量会员流失。如今,平台可以采取更紧凑的排播策略(如《长相思》上下部连播),将用户的短期冲动付费转化为长期连续订阅,从而实质性地提升会员的生命周期价值(LTV)。
子部分二:成本端的“降压”与效率革命
如果说收入端的增长需要依赖爆款的偶然性,那么成本端的控制则是平台可以主动作为的确定性收益。政策松绑在降低内容风险和提升资金周转率方面,发挥了决定性作用。
- 购剧成本的“风险共担”与议价权转移
“一剧多星”政策的全面放开,是对长视频平台内容采购成本的一次重大“减负”。在“一剧两星”时代,由于电视台购买力有限,长视频平台往往需要承担一部头部大剧70%甚至更高的采购成本,这导致平台常年背负着沉重的现金流压力。爱奇艺在2025年全年的内容成本高达154.5亿元,占总营收的56%以上。
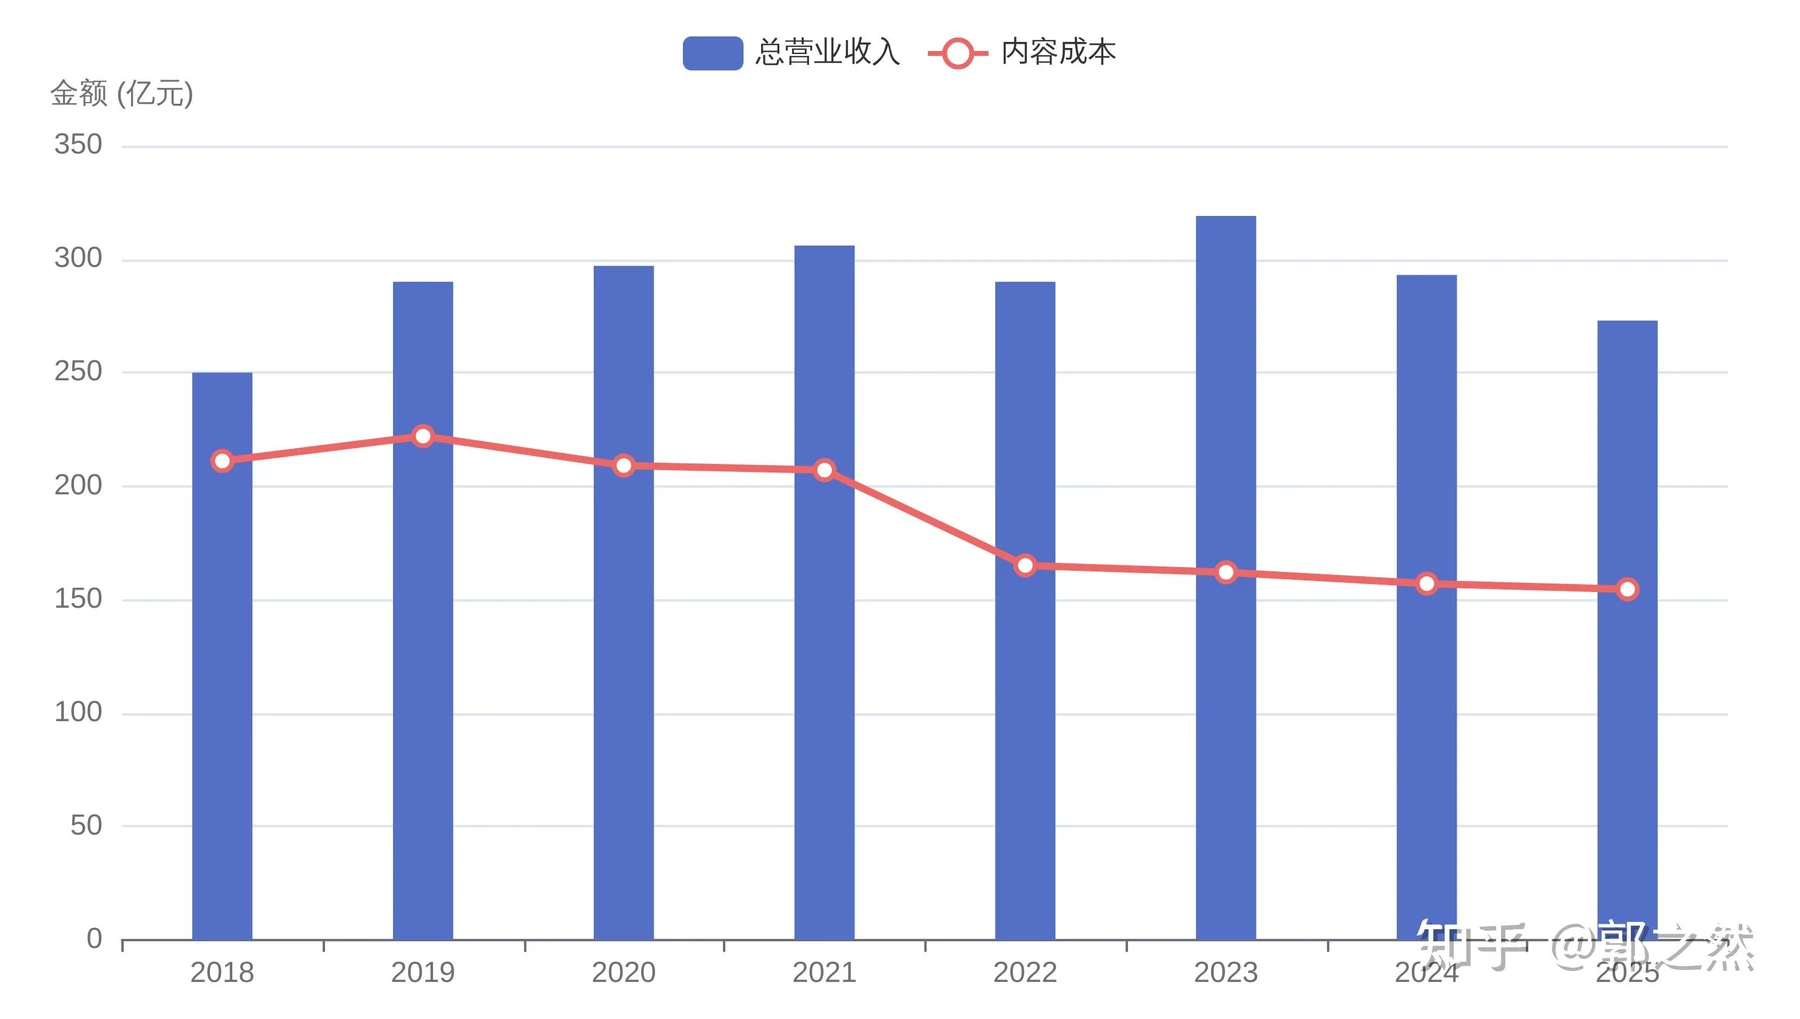
图表 1:爱奇艺2018-2025年营业收入与内容成本趋势对比(单位:亿元)
说明:尽管营收在2025年有所回落,但内容成本的有效控制是维持连续四年运营盈利的关键。
如今,允许多家卫视联合购买,意味着一部剧的成本可以被切分成更多份额。对于平台而言,这不仅降低了单部剧的资金占用,更重要的是分散了投资风险。平台可以将节省下来的资金用于投资更多元化的圈层内容,或者投入到AI技术研发中。同时,发行渠道的增多,使得优质制作公司不再完全受制于单一视频平台的“买断”压价,有助于恢复内容制作生态的健康循环,最终反哺平台获得更优质的剧本和制作团队。
- 运营效率的“时间价值”:告别沉没成本
在影视投资的财务模型中,时间成本往往被低估。一部投资数亿的剧集,如果因为审查原因积压一年,仅资金的利息成本就高达数千万。“广电21条”推行的“边审边播”和审查提速(从半年缩短至1-3个月),是对影视行业WACC(加权平均资本成本)的一次实质性降低。
审查确定性的增加,使得平台可以更精准地规划排播档期(如暑期档、春节档),实现营销资源的效用最大化。更重要的是,它避免了因政策突变导致的“劣质资产”计提减值。正如爱奇艺首席内容官王晓晖所言,新政“可以有效缩短内容从制作、审核到播出的周期,既能提升公司的排播稳定性和资金使用效率,也能让内容更符合当下社会情绪”。
| 💡 关键要点:盈利模型的双向优化收入端(ARPU提升): 中插广告合法化拓展了商业变现边界;集数与题材松绑催生超级大剧,强化了会员订阅的刚性需求。成本端(风险对冲): “一剧多星”实现了高昂制作成本的行业级分摊;审查提速大幅降低了资金的时间成本和项目积压的沉没风险。 |
|---|
第三部分:平台的战略应变:在“松绑”时代谋求破局
政策的阳光普照大地,但能结出何种果实,取决于各家平台播下的种子。面对“广电21条”带来的行业重构,“爱优腾芒”等头部玩家并未停留在被动接受红利,而是主动发起了一场深刻的战略转型。
- 内容策略:拥抱“大剧时代”,深化精品与系列化开发
在短视频的猛烈冲击下,长视频平台已经意识到,在“强冲突、快反转”的浅层情绪赛道上与微短剧肉搏是毫无胜算的。长视频的唯一出路,是退守并做强“复杂叙事与高品质视听”的核心阵地。政策对集数和题材的松绑,恰好为这一战略提供了弹药。
2025年至2026年,各平台纷纷加码宏大叙事和历史正剧。例如,华策出品、可灵AI深度参与特效制作的50集大剧《太平年》,以及《秦谜》《两京十五日》等项目,标志着暌违已久的历史正剧以精品化姿态重回长剧中心。优酷则明确提出了“精品剧的系列化”作为核心方向,围绕犯罪悬疑、热血冒险等“高产田”,打造了如《少年歌行》系列、《唐探》系列等IP矩阵。爱奇艺的“唐诡宇宙”同样证明了,一旦优质IP突破了单部剧的生命周期限制,其产生的复利效应将呈指数级增长。 - 商业模式:革新“分账”规则,探索IP全链路价值
如果说内容是子弹,那么商业规则就是扳机。为了在资金有限的情况下撬动更多优质产能,长视频平台在2025年底至2026年初,密集发起了一场“分账模式”的底层革命。其核心逻辑是:将平台承担的采购风险,转化为与创作者共担风险、共享收益的合伙人模式。
| Data Source: 2026年各平台分账政策公开资料 |
|---|
2026年1月,爱奇艺宣布对电影、剧集、微剧等八大内容板块全面实行以“平台收入×分成比例”为核心的收入分账模式。这一模式彻底抛弃了过去按播放量或时长计费的模糊地带,直接将创作者的收益与平台真实的会员收入挂钩。腾讯视频则首次拉通了长、中、短横屏分账剧规则,对单项目分账超百万元部分额外给予15%的阶梯激励,并针对系列化开发提供额外补贴。优酷推出了EPI(有效播放指数)评级体系,按播出效果付费,奖金上不封顶。
这种透明化、按月结算、收益上不封顶的分账新规,极大地激发了头部制作公司的创作热情。它倒逼行业洗牌,将资源集中到真正能吸引用户付费的精品内容上,挤掉了过去依靠流量明星和注水剧情套取平台版权费的泡沫。
- 生态协同:强化台网联动,应对长短视频新战局
在“一剧多星”和中插广告恢复的背景下,长视频平台与电视台的关系正在从“零和博弈”走向“生态共生”。芒果超媒作为A股唯一国有控股长视频平台,其“台网融合”的基因在这一波政策红利中占据了天然优势。2025年上半年,芒果TV依托湖南卫视的强大内容生态,在行业普遍缩减内容成本的背景下逆势布局,其会员业务和运营商业务均保持了稳健增长。
同时,面对微短剧的跨界打劫(2025年微短剧市场规模达634亿元,超越电影票房),长视频平台采取了“打不过就加入并升级”的策略。爱奇艺将微短剧纳入会员体系,推行“广告+会员”模式;腾讯视频将长剧预算中10%-20%的低效部分转移至横屏短剧开发。平台通过将自身庞大的长剧IP库进行短剧化改编(如《乘风2025之三十而励》衍生短剧),不仅延长了IP的生命周期,更形成了一个“长剧立口碑建IP、短剧抓流量快变现”的闭环生态。
| 💡 关键要点:平台的破局之道内容端: 放弃平庸产能,重仓具有长尾效应的系列化精品大剧。商业端: 全面推行“按收入分账”模式,实现平台与创作者的利益深度绑定与风险共担。生态端: 借政策东风重塑台网竞合关系,并利用长剧IP降维打击,构建长短融合的内容护城河。 |
|---|
第四部分:总结与展望:政策“及时雨”能否根治行业沉疴?
“广电21条”的出台,无疑是长视频行业发展史上的一个重要分水岭。它标志着监管逻辑从单纯的“限制与规范”向“赋能与繁荣”转变。通过恢复中插广告、打破“一剧两星”、放宽集数限制以及提效审查机制,政策为长视频平台在收入端拓宽了变现渠道,在成本端分摊了投资风险,为其探索可持续的盈利模式创造了十年来最为宽松的外部环境。
然而,我们必须清醒地认识到,政策的“松绑”只是提供了破局的可能性,长视频行业底层的沉疴并非一纸文件就能彻底根治。首先是“注水剧”回潮的隐忧。取消40集上限后,如何在追求宏大叙事与避免剧情拖沓之间找到平衡,极度考验平台的品控能力。一旦市场再次被冗长乏味的内容充斥,观众的信任将加速流失。其次是用户注意力的不可逆转移。尽管优酷等平台在核心用户时长上取得了突破,但从宏观盘面来看,短视频对大众娱乐时间的侵蚀仍在继续。长视频必须证明其提供的情绪价值和思想深度,是短视频无法替代的。
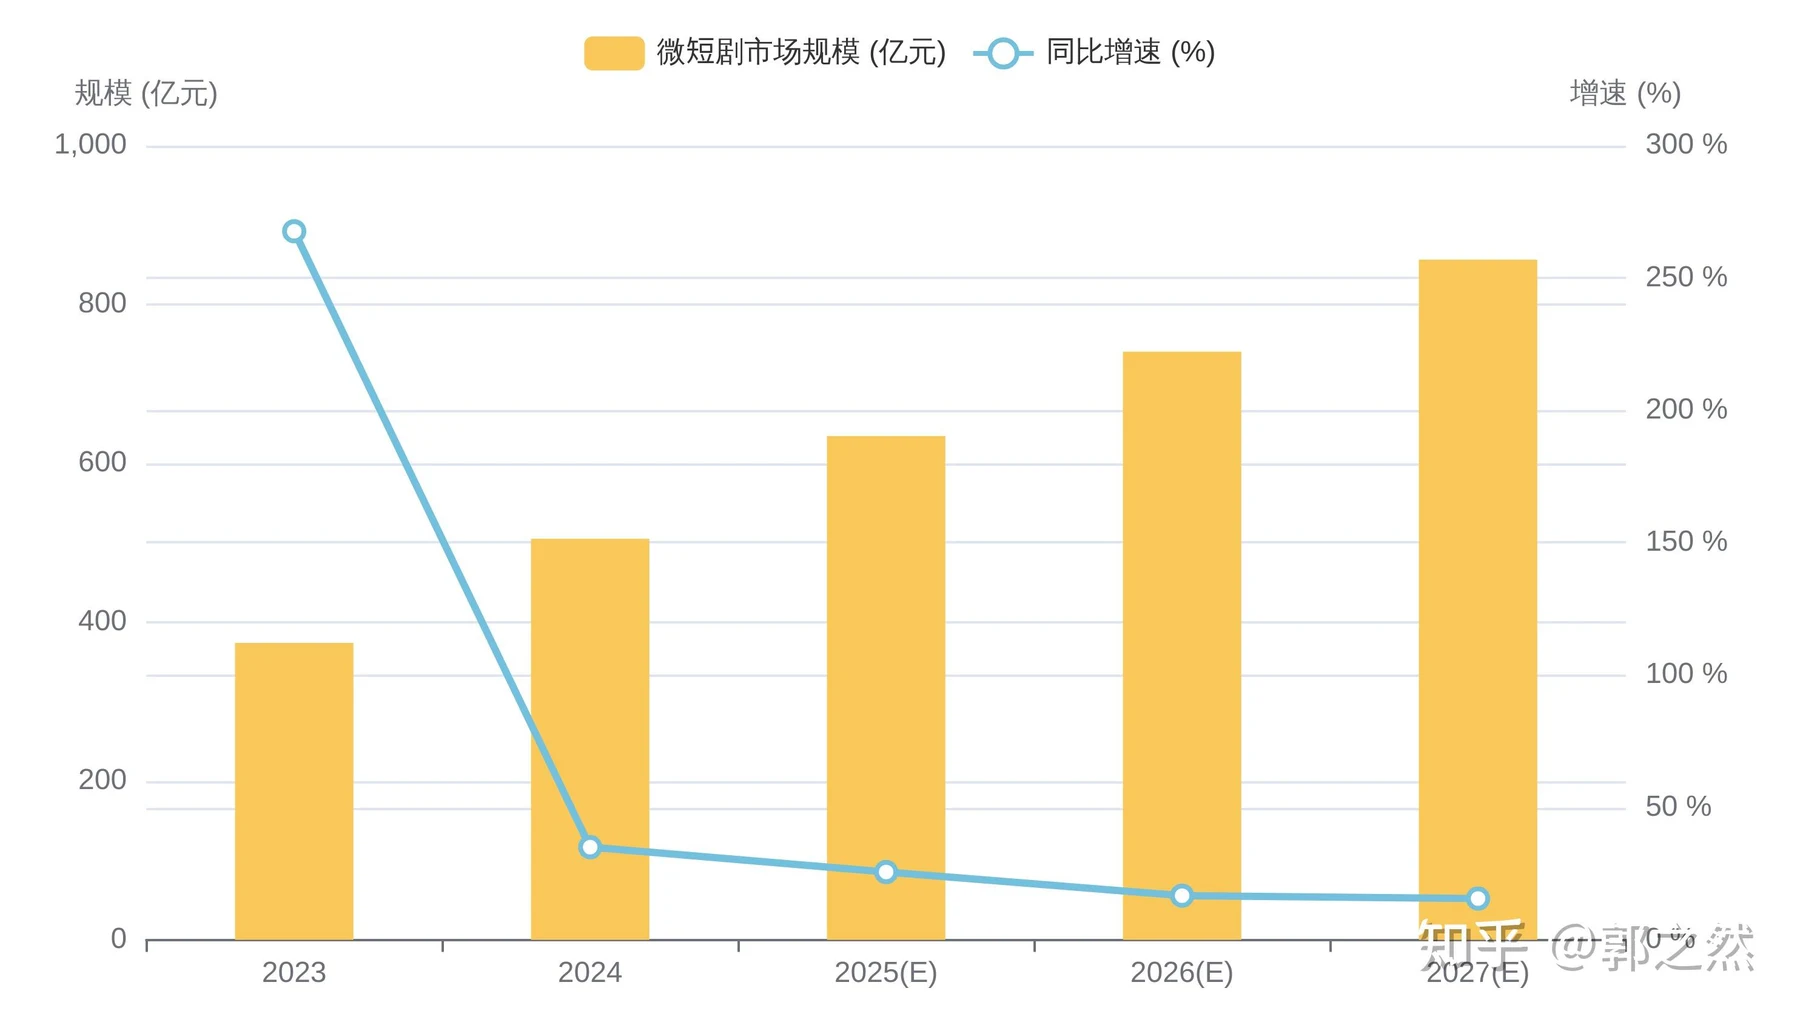
图表 2:2021-2027年中国微短剧与长视频相关市场规模趋势及预测
说明:微短剧市场规模在2025年实现量级跃升,长视频平台必须通过长短融合策略应对跨界竞争。
展望未来,长视频平台的盈利之战将演变为一场“技术与生态的升维打击”。2025年被视为AI视频技术从萌芽走向产业成熟的关键跨越年。快手的可灵AI在2025年底单月收入突破2000万美元,爱奇艺的“纳逗Pro”智能体平台正在全面优化从脚本评估到最终生成的制作流程。当AI技术将动漫、短剧甚至部分真人剧集的制作成本降低至传统的十分之一时,长视频平台的成本结构将迎来真正的质变。
在这个由政策松绑开启的新周期里,长视频行业已经走出了非此即彼的“二元对立”。未来的赢家,将是那些能够精准把握政策红利,利用分账模式激活优质产能,借助AI技术实现降本增效,并在长短视频融合生态中建立起坚固IP护城河的长期主义者。盈利不再是依靠资本烧钱换来的海市蜃楼,而是基于优质内容与高效商业模式共振的必然结果。
参考资料
[1]
爱优腾开“卷”分账模式,长视频主动“挤泡沫”?
https://m.jiemian.com/article/13928049.html
[2]
“广电21条”后,这场大会又释放出哪些积极信号? - 新浪财经
https://t.cj.sina.cn/articles/view/6466553000/1816fc4a8001018g7a
[3]
广电21条施行120天:长剧松绑,短剧上星,谁在抢跑?
[4]
“广电21条”来了,对行业有啥影响?_中国经济传媒协会
http://m.acep.org.cn/sjbd/202509/05/t20250905_2674666.shtml
[5]
「一剧两星」会对未来电视剧产业带来怎样变化? - 知乎
https://www.zhihu.com/question/23409509
[6]
“一剧两星”政策明年实施影视行业面临洗牌 - 中国新闻网
https://www.chinanews.com/yl/2014/04-15/6065995.shtml
[7]
“广电21条”带影视股全面上涨:政策松绑,长剧打开创作新局面
https://news.qq.com/rain/a/20250825A088RP00
[8]
谁杀死了长视频?
https://www.21jingji.com/article/20251128/herald/5d6e2f2c5e3760c42a36de5b44e1b469.html
[9]
艾瑞报告:优酷App2025年用户规模和使用时长增速行业第一
https://m.bjnews.com.cn/detail/1773297309169410.html
[10]
2025视频行业观察:在冲击中“回归”,在博弈中“分层” - QQ News
https://news.qq.com/rain/a/20260213A02AF100
[11]
爱奇艺宣布2026年2月1日起全面实行「收入分账」模式
https://www.zhihu.com/question/1997414292409050897/answer/1997415757592691222
[12]
谁杀死了长视频? - 21经济网
https://www.21jingji.com/article/20251128/herald/5d6e2f2c5e3760c42a36de5b44e1b469.html
[13]
短视频大厂,一天急跌320亿
https://www.21jingji.com/article/20260330/herald/828d783705280a01aa022f3b70a4661f.html
[14]
腾讯公布二零二五年度及第四季业绩
https://static.www.tencent.com/uploads/2026/03/18/559e5d480a4411165e6c7367d61fefbd.pdf
[15]
取消40集上限!“广电21条”搅动影视剧市场,行业影响几何? - 华龙网
https://www.cqnews.net/1/detail/1409878176491335680/web/content_1409878176491335680.html
[16]
电视剧中插广告规范回归 - 手机光明网