1037 Film / 产业与媒介
国产微短剧的精品化转型与付费模式演进趋势分析
引言:十字路口的千亿赛道
第一部分:告别“野蛮生长”:精品化转型的驱动力与现实图景
政策“守门人”:合规化倒逼行业洗牌
市场“指挥棒”:从流量饥渴到内容为王
内容“破壁战”:题材多元化与制作工业化
第二部分:商业模式重构:从单一付费到全域变现的演进之路
路径一:免费+广告——流量变现的基石
路径二:付费分账——精品内容的核心收益
路径三:IP全链路开发——价值放大的长线布局
路径四:出海掘金——全球市场的第二增长曲线
第三部分:共生与展望:精品化与付费模式的未来航向
螺旋式上升:精品化与付费模式的共生关系
前路挑战:高光下的隐忧
未来展望:三大趋势引领行业新格局
引言:十字路口的千亿赛道
如果将时间拨回三年前,提起微短剧,大众的普遍认知或许还停留在“通勤路上打发时间的消遣”、“高密度爽感与无限反转的剧情”,甚至被戏称为缺乏营养的“电子辣条”。然而,站在2026年4月的当下审视这一赛道,其爆发出的产业能量已彻底颠覆了传统影视行业的认知框架。
数据是最客观的见证者。根据2025年世界互联网大会乌镇峰会发布的报告以及《中国网络视听发展研究报告(2025)》显示,我国微短剧用户规模已达6.62亿至6.96亿人,几乎覆盖了中国网民的半壁江山。更为震撼的是,2025年中国微短剧与漫剧合计全年产值已突破1000亿元大关,这一数字不仅较2024年实现了翻番,更是远超同期中国电影总票房(518.32亿元)近两倍。微短剧,已然从影视行业的“零食”,跃升为大众视听消费“餐桌”上的绝对主菜。
然而,在千亿规模的高光之下,行业正经历着剧烈的阵痛与重构。随着2026年一系列强监管政策的落地,以及投流成本的急剧攀升(ROI从1:4骤降至1:2.5),过去那种依靠“擦边、套路、低质”内容和简单粗暴的“买量”模式已彻底失效。行业整体亏损率超过90%的残酷现实,宣告了“野蛮生长”时代的终结。
本文旨在深入剖析当前微短剧行业面临的核心议题:在政策收紧、市场内卷、技术变革(特别是AI的全面渗透)的多重作用下,微短剧的“精品化转型”如何驱动“付费模式”的深刻演进?这并非一次简单的产业升级,而是一场关乎千亿赛道生死存亡与未来格局的深刻变革。我们将从底层逻辑出发,探寻精品化与商业化之间的共生密码。
第一部分:告别“野蛮生长”:精品化转型的驱动力与现实图景
微短剧的精品化并非从业者良心发现的偶然,而是政策监管、市场规律与内容演进共同作用的必然结果。这一转型过程,正在重塑整个行业的生产关系与价值链条。
政策“守门人”:合规化倒逼行业洗牌
任何一个狂飙突进的文化产业,最终都必须回归主流价值观的框架内。2026年,政策端对微短剧的监管呈现出“雷霆万钧”与“精细化管理”并重的态势,直接从源头上终结了“劣币驱逐良币”的乱象。
| 数据来源:国家广电总局微短剧分类新标准 (2026.1.1) |
|---|
首先是投资门槛的硬性提升。自2026年1月1日起,国家广电总局正式施行微短剧分类新标准,界定重点微短剧和普通微短剧的投资额指标,从过去的100万元和30万元,分别大幅提升至300万元和100万元。这一标准的跃升,直接将大量资金实力薄弱、企图以极低成本(如过去5万元一部)博取高额回报的投机团队拒之门外。正如业内人士所言,100万至300万的投入,足以支撑起一部制作精良的影视作品,这从根本上确立了“精品化”的资金底线。
其次是“持证上岗”的全面落地。2026年3月,监管进一步加码,广电总局联合多部门开展专项整治,要求所有上线短剧必须标注备案号,未备案作品全网下架。截至2月底,全国累计下架未备案违规作品超4万部。更为严厉的是,4月1日起,AI短剧“持证上岗”全面落地,彻底堵住了利用新技术规避监管的漏洞。
政策的收紧引发了剧烈的行业洗牌。数据显示,2026年Q1微短剧新增制作主体同比下降37%,大量中小团队被淘汰。但与此同时,头部合规团队的产能占比却从2025年底的42%攀升至58%。这释放出一个明确的信号:微短剧不再是法外之地的“流量快消品”,而是必须承担文化责任的网络视听内容。“合规”已成为生存的最低门槛,而“精品”则是跨过门槛后的唯一通行证。
市场“指挥棒”:从流量饥渴到内容为王
如果说政策是外在的约束,那么市场需求的变化则是精品化转型的内在驱动力。随着用户基本盘的稳固,微短剧市场正经历从“流量扩张”向“内容造血”的深刻换挡。
用户审美的觉醒与结构优化。 早期微短剧依赖下沉市场,以“战神归来”、“豪门复仇”等高刺激、低逻辑的套路吸引眼球。但到了2026年,用户结构发生了显著变化。一方面,年龄分布呈现全龄化,50岁以上用户占比近30%,而40岁以下年轻群体占比超六成;另一方面,一二线城市用户占比从2025年的31%升至38%。高线城市用户和全年龄段的涌入,带来了付费能力的提升,同时也对内容的逻辑性、服化道质感和价值观提出了更高要求。观众对千篇一律的“爽感”已产生严重审美疲劳,倒逼创作者必须在剧本打磨上痛下苦功。
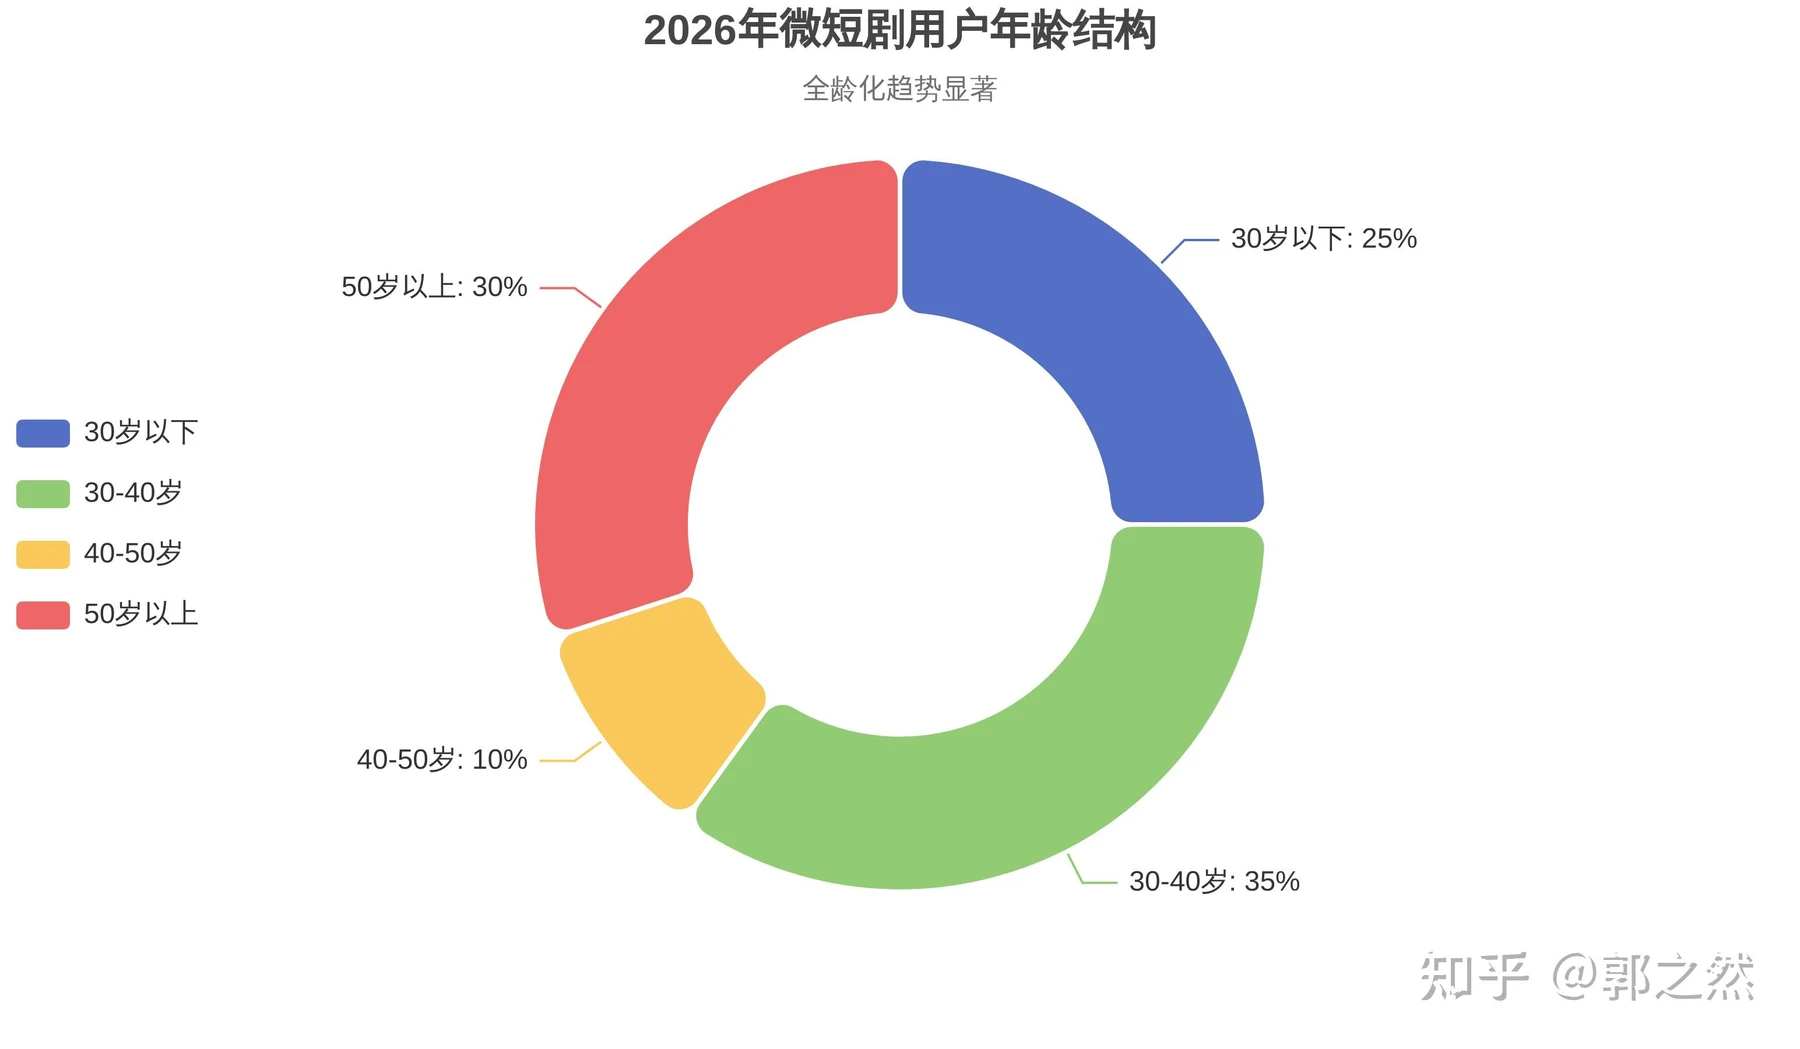
图表 1:2026年中国微短剧用户年龄结构分布(数据来源:中国网络视听发展研究报告)
平台战略的全面转向。 作为连接内容与用户的枢纽,短视频与长视频平台敏锐地捕捉到了这一趋势,并利用算法和分账机制充当了精品化的“指挥棒”。抖音、快手、微信小程序等主要阵地,纷纷推出精品扶持计划。例如,抖音的“辰星计划”将优质作品单部最高投资比例从50%提升至70%;微信小程序采用票房分账模式,制作方可获得70%分成。同时,爱奇艺、优酷、腾讯等长视频平台(爱优腾)也深化“长短融合”战略,设立专属频道,并给出100%会员分成等极具诱惑力的政策。平台通过流量倾斜和真金白银的补贴,明确告诉市场:只有好内容,才能拿到大流量和高收益。
成本倒逼下的理性回归。 过去,短剧行业玩的是“高举高打”的投流游戏,投放预算往往占到总成本的80%以上。但随着买量成本的急剧攀升,ROI严重下滑。当“花钱买流量”不再能保证盈利时,将资金转移到前端的内容制作,提高作品的自然爆款率,成为了唯一符合商业逻辑的选择。红果短剧近期取消对承制方每部20-35万元的真人短剧保底费,正是为了防止中小团队钻漏洞赚差价,构建一个“谁做出最受观众欢迎的内容,谁就能赚走最多的钱”的充分竞争体系。
内容“破壁战”:题材多元化与制作工业化
在政策与市场的双重挤压下,微短剧的内容生产范式正在发生系统性重构,呈现出明显的“影视化”与“工业化”倾向。
题材的全面破圈。 2026年的微短剧已彻底告别了单一的“霸总甜宠”时代,向现实主义、家庭伦理、悬疑探险、科幻文化等多元领域拓展。特别是“银发短剧”的异军突起,成为2025-2026年的现象级风口。聚焦中老年情感与生活的《闪婚老伴是豪门》上线后连续五日霸榜抖音,话题量超23亿;《闪婚五十岁》等剧也斩获数亿流量。此外,文旅联动题材如《跟着唐诗去旅行》不仅传承了传统文化,更带动了地方文旅消费。题材的拓宽,不仅丰富了内容生态,更为微短剧撕掉了“低俗”的标签。
制作标准的“降维打击”。 随着正午阳光、华策影视等传统头部影视机构的入局,长剧的工业化标准被无情地注入微短剧赛道。艾瑞报告指出,2025年平均真人短剧剧组规模已扩展至40-60人,而两年前仅为10-20人。制作周期从“一周拍完即上线”拉长至数十天拍摄、三个月后期打磨。厂牌“马厩制片厂”出品的《盛夏芬德拉》上线十几天播放量破30亿,其电影级的质感印证了高规格制作的市场号召力。甚至连长剧演员(如王丽坤)和知名导演(如贾樟柯)也开始涉足短剧,进一步拉升了行业的专业天花板。
AI技术的双刃剑效应。 2026年被称为AI全面渗透微短剧的元年。DataEye数据显示,2026年春节期间近90亿次播放量中,AI漫剧占比近30%。AI技术在场景生成、特效制作、甚至剧本辅助创作上展现出惊人的降本增效能力。例如,星火动漫的AI漫剧《西游:错把玉帝当亲爹》斩获1.3亿播放量。然而,过度依赖AI也导致了“活人感”缺失、情感连接弱化以及严重的同质化问题。正如中国人民大学副教授何天平所指出的,AI生成的视频在理解人的层面上仍有不足。因此,行业逐渐达成共识:“AI是工具,内容是核心”,未来的竞争将是“创意与技术协同”的较量。
| 💡 第一部分核心洞察合规即生存: 300万/100万的投资门槛与全面备案制,彻底清退了低质产能,行业集中度向头部合规团队聚拢。逻辑反转: 盈利模式从“重投流、轻制作”转向“重内容、精运营”,高昂的买量成本倒逼资金回流至内容创作端。工业化降维: 传统影视正规军的入局与AI技术的深度应用,使得微短剧在服化道、剧本逻辑上全面向长剧看齐,题材实现全年龄段破圈。 |
|---|
第二部分:商业模式重构:从单一付费到全域变现的演进之路
如果说精品化是微短剧活下去的“里子”,那么商业模式的重构则是其做大做强的“面子”。2026年Q1,微短剧的盈利模式已从早期单一的“投流+付费解锁”闭环,全面升级为“广告+付费+IP+出海”的全域生态。这种多元变现能力的建立,是支撑高成本精品化制作的底层经济基础。
路径一:免费+广告——流量变现的基石
在下沉市场和价格敏感型用户群体中,“免费+广告”(IAA模式)已成为当前最主流、最具规模效应的变现方式。这一模式的崛起,深刻改变了短剧的受众广度。
以字节跳动旗下的红果短剧、番茄短剧为代表的免费App,依托“看广告赚金币/解锁剧集”的模式,迅速聚拢了海量用户。据统计,红果2025年9月的MAU已高达2.36亿,其体量甚至可与小红书比肩。在庞大的流量池支撑下,这些平台的广告填充率超过90%,CPM(千次展示收益)稳定在15—30元之间。对于头部账号而言,单集广告收益突破万元已成常态。
更值得注意的是,广告形式正在经历从“硬”到“软”的精品化升级。传统的贴片、插屏广告容易打断用户的“爽感”体验,如今,品牌方更倾向于采用剧情软广植入,甚至直接投资定制品牌短剧。勾正科技数据显示,2025年抖音、快手上新的非付费短剧中,品牌短剧占比已高达56%。这种模式不仅为制作方提供了稳定的前端收入,也为品牌主提供了品效合一的新营销阵地。
路径二:付费分账——精品内容的核心收益
尽管免费模式大行其道,但对于真正的高投入、高质量精品剧而言,用户直接付费(单片解锁或会员订阅)及平台分账,依然是验证内容价值、获取超额利润的核心路径。
为了争夺优质产能,各大平台在分账政策上可谓“下血本”。抖音、红果对优质AI短剧和真人短剧给出了高达90%的分成比例,并提供单部360万至500万元的保底承诺;而爱奇艺、腾讯视频等长视频平台为了挽救下滑的会员时长,更是推出了100%会员分成、首月全额分账的激进政策。
在精品内容的加持下,头部效应愈发显著。以2026年春节档为例,多部作品分账破千万。其中,《少夫人来自东北》分账收益超过2300万元,其付费转化率高达8.2%,远超行业平均的3.5%。这组数据雄辩地证明:只要内容足够优质,观众依然愿意为“好故事”买单。付费分账模式正在成为筛选和奖励精品内容的终极试金石。
路径三:IP全链路开发——价值放大的长线布局
传统微短剧最大的痛点在于“一次性消费”,剧集播完,商业价值即告终结。进入2026年,头部企业开始觉醒,试图打破这一局限,借鉴传统影视和网文行业的经验,构建“内容+衍生+授权”的IP全链路闭环。
衍生品与跨媒介改编: 优质短剧IP开始向实体和虚拟衍生品延伸。授权开发手办、联名服饰、数字藏品等,其毛利率可惊人地达到50%—80%。同时,短剧也开始反向赋能其他内容形态。例如,爆款短剧《斩仙台》成功改编为手游,上线首月流水即破亿,实现了IP价值的跨维度跃升。
“微短剧+”的跨界融合: 微短剧与实体经济的结合释放出巨大的商业潜能。古装短剧的爆火直接带动了横店等影视城的文旅热度;而乡村题材短剧则成为地方农产品带货的新引擎。这种“内容+商业+文旅”的融合模式,不仅拓宽了变现渠道,更让微短剧获得了地方政府的政策与资金支持(如深圳市对优秀微短剧最高资助200万元)。
路径四:出海掘金——全球市场的第二增长曲线
当国内市场逐渐走向红海内卷,广阔的海外市场成为了微短剧行业的“全村希望”。2026年Q1,微短剧出海正式从早期的“借船出海”(简单译制搬运)迈入“造船出海”(本土化深耕)的下半场。
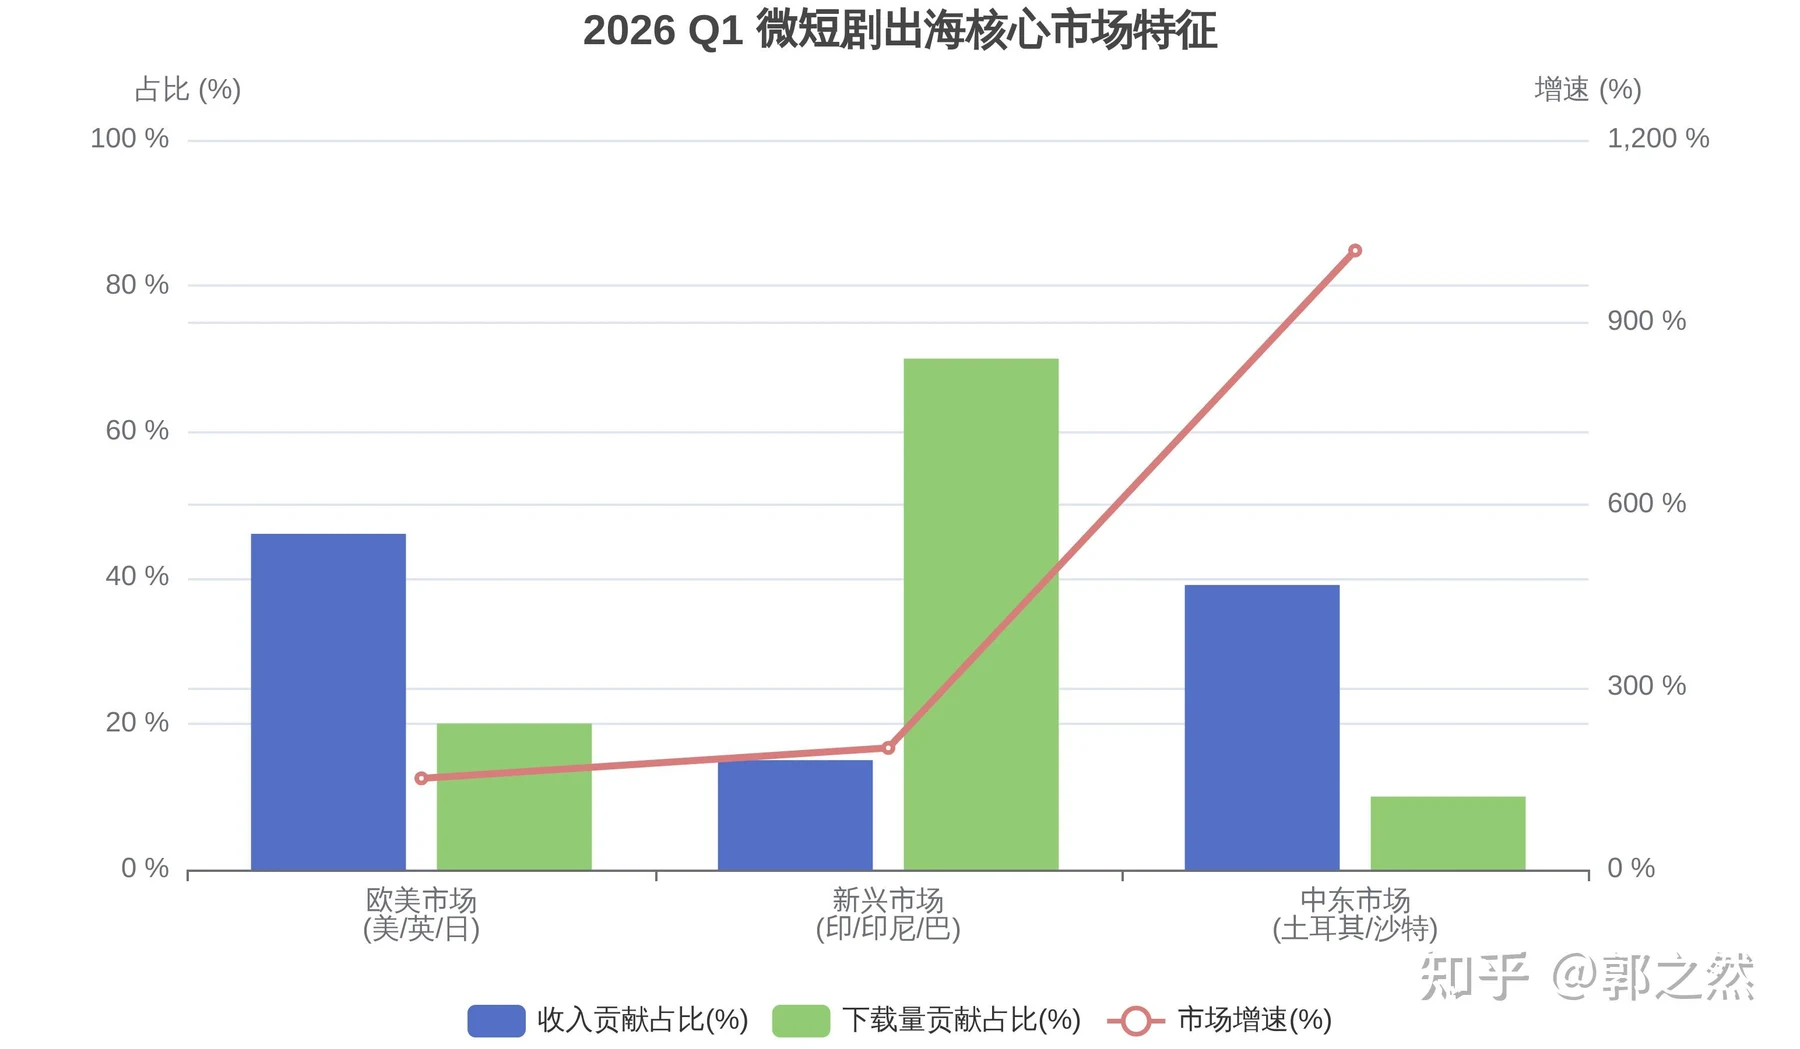
图表 2:2026年Q1微短剧出海核心市场特征对比(数据来源:DataEye及行业报告)
出海的成绩单极为亮眼:2026年1—2月,海外内购收入达3.95亿美元。全球市场呈现出明显的地域分化特征:
欧美市场(基本盘): 以美国、英国为代表,贡献了超46%的收入。受众以女性为主(占比66%),偏好浪漫、狼人、吸血鬼题材,变现模式以高ARPU值的付费订阅为主。
新兴市场(增长极): 印度、印尼、巴西等国贡献了70%的下载量,但受限于支付能力,主要依赖“免费+广告”模式。
中东市场(新蓝海): MENA(中东和北非)地区爆发式增长。土耳其收入同比激增1018%,沙特增速达884%。沙特男性观众占比52%,偏好复仇、逆袭等强冲突剧情,且具备极高的付费意愿(手游ARPU全球首位)。
出海成功的核心密码在于“极致的本土化”。以深圳头部出海企业枫叶互动(ReelShort母公司)为例,其本土团队占比已从2025年的28%升至42%。他们不仅聘请欧美当地演员拍摄,更在剧本层面深度融合当地文化语境。同时,AI技术在出海中扮演了关键角色,AI翻译、AI配音大幅降低了跨语言运营成本,而AI漫剧更是成为出海增速最快的品类(动态漫剧投放素材超9.5万组)。
| 💡 第二部分核心洞察双轨并行: “免费+广告”负责做大用户基盘与流量变现,“付费分账”负责拔高利润上限与激励精品创作,两者互为补充。IP化生存: 摆脱流量依赖的唯一途径是建立IP护城河,通过游戏改编、文旅联动、衍生品开发实现长尾收益。全球化红利: 出海已成为千亿赛道最大的增量空间,但竞争壁垒已从“买量投放”升级为“深度本土化制作与跨文化运营能力”。 |
|---|
第三部分:共生与展望:精品化与付费模式的未来航向
行文至此,我们可以清晰地看到,微短剧的“精品化转型”与“付费模式演进”绝非两条平行的轨道,而是紧密咬合、相互驱动的双螺旋结构。在这个千亿级赛道迈向成熟期的关键节点,机遇与挑战并存。
螺旋式上升:精品化与付费模式的共生关系
在传统的粗放模式下,微短剧陷入了“低成本制作 -> 疯狂买量 -> 极低转化 -> 亏损”的死循环。而精品化与多元付费模式的结合,正在重塑一个正向的商业飞轮。
一方面,精品化是多元付费模式的基石。 无论是高达8.2%的单片付费转化率,还是品牌方愿意斥资定制的软广,亦或是能够改编为流水破亿手游的IP,其底层支撑都必须是高质量的剧本、精良的制作和引发共鸣的情感内核。没有精品内容,所谓的IP全链路开发和出海本土化都只是空中楼阁。
另一方面,多元付费模式为精品化提供了充足的“弹药”。 当一部微短剧的制作成本从5万元飙升至300万元时,仅靠单一的国内投流付费已极难回本(当前行业80%-90%的项目无法回本)。正是因为有了海外市场的美元收入、品牌定制的广告费、以及衍生品的高毛利,制作方才敢于在服化道、专业演员和剧本打磨上持续投入。高额的回报预期,吸引了正午阳光等传统影视巨头和顶尖人才的入局,进一步推高了行业的精品化水位。
前路挑战:高光下的隐忧
尽管前景广阔,但2026年的微短剧行业依然在“深水区”中艰难跋涉,几大核心痛点亟待破解:
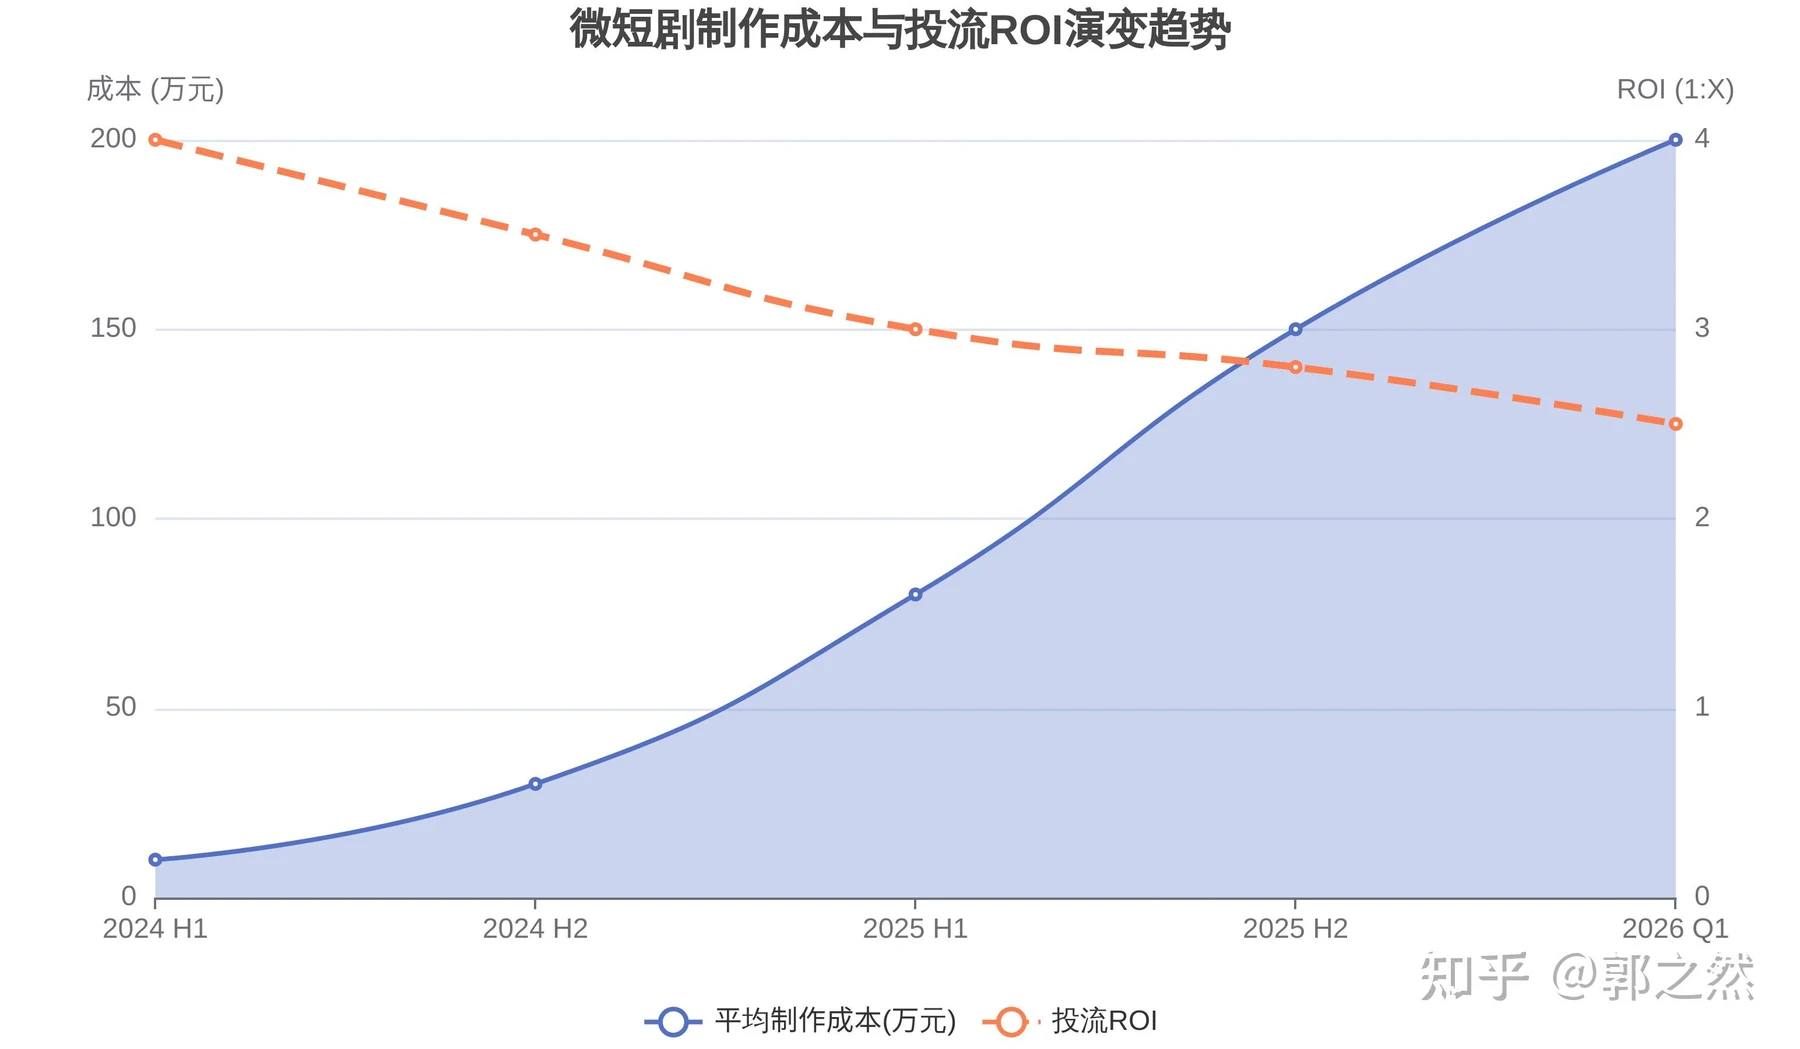
图表 3:2024-2026年微短剧行业平均制作成本与投流ROI演变趋势(模拟数据)
- 成本倒挂与盈利焦虑。 如图表3所示,尽管市场规模突破千亿,但行业的利润空间正被严重挤压。投流成本居高不下,ROI持续下滑;同时,为了追求“精品化”,制作成本成倍增加。这种“两头受挤”的局面导致行业整体亏损率居高不下。许多中小团队在取消保底费后,面临生死存亡的考验。市场上甚至出现了大量盲目堆砌成本的“高成本伪精品”,造成了严重的资金浪费。
- AI滥用与内容同质化。 AI技术的普及虽然降低了门槛,但也带来了新的灾难。快速生成的AI漫剧导致题材、剧情高度重复,市面上充斥着大量缺乏“活人感”和情感连接的工业流水线产品。如何在利用AI降本增效的同时,保持人类创作者的独特创意和人文温度,是全行业必须跨越的鸿沟。
- 出海的文化壁垒与供给缺口。 尽管出海势头凶猛,但海外市场渗透率仍不足一成。特别是在中东等高潜力市场,阿拉伯文化的认知壁垒和宗教禁忌成为打造爆款的最大阻力。此外,海外本土短剧月产量不足200部,严重依赖国内翻译剧(占比80%-90%),优质本土化内容的供给远远无法满足市场需求。
未来展望:三大趋势引领行业新格局
站在2026年Q2的起点眺望未来,微短剧行业已从“边缘流量产品”彻底蜕变为“主流文化业态”。未来的竞争核心,将不再是单纯的流量采买与成本控制,而是综合实力的较量。我们预判行业将呈现以下三大趋势:
趋势一:哑铃型市场结构确立,合规精品成绝对主流。 随着4月1日新规的全面落地,行业集中度将进一步提升。市场将呈现“哑铃型”结构:一端是投资300万以上、由传统影视正规军打造的“准长剧”式超级精品,主攻高净值人群付费和品牌定制;另一端是依托AI技术、成本极低但创意独特的“小而美”垂类短剧,主攻免费广告变现。处于中间地带、缺乏核心竞争力的平庸之作将被彻底淘汰。
趋势二:技术与内容深度融合,催生全新视听物种。 AI将完成从“降本工具”向“创新引擎”的跨越。未来,结合VR/AR技术的互动微短剧、由生成式AI打造的低成本科幻视觉大片将成为新的增长点。正如业内专家石小琳所预言,深度融合科技和人工智能的全新平台巨头即将诞生,重构短剧的内容生产范式。
趋势三:从“文化出口”到“全球IP生态”。 微短剧出海将告别粗放的买量时代,走向精细化的IP运营。中国企业将不仅是内容的输出者,更是全球短剧生态的构建者。通过在海外建立本土化制作基地、培养当地编剧和演员,中国微短剧有望像当年的好莱坞电影、日本动漫一样,成为具有全球影响力的文化符号,真正实现从“商业出海”向“文化远洋”的伟大跨越。
| 💡 全文总结2026年的微短剧行业,正经历着一场凤凰涅槃般的洗礼。政策的严管与市场的内卷,无情地撕碎了“赚快钱”的幻梦,却也逼出了一个更加健康、更具生命力的千亿级产业。精品化转型是微短剧撕掉低俗标签、赢得主流认可的唯一途径;而全域多元的付费模式,则是支撑这一转型持续运转的血液。 在这场深刻的变革中,唯有敬畏内容、拥抱技术、放眼全球的长期主义者,才能在下一个千亿时代中立于不败之地。 |
|---|
参考资料
[1]
2026年第一季度微短剧报告
https://lmtw.com/mzw/content/detail/id/252390/keyword_id/-1
[2]
2026,真人短剧要凉了吗?
https://zhuanlan.zhihu.com/p/2021997380204020754
[3]
微短剧赛道“新路标”来了
http://www.cnsa.cn/art/2026/1/8/art_1955_48146.html
[4]
2026年第一季度微短剧报告
https://news.qq.com/rain/a/20260324A070MH00
[5]
聚焦丨从爆火的微短剧看数字文化经济赛道的投资机遇
https://cj.sina.com.cn/articles/view/5952915705/162d248f906702p6gc?froms=ggmp
[6]
短剧:从颠覆到融合,开启内容消费新纪元
https://cj.sina.com.cn/articles/view/7879922982/1d5ae15260190ab0ke?froms=ggmp
[7]
240亿元大市场,正在爆发!一天就能出一部,这种剧火了
https://www.21jingji.com/article/20260329/herald/dad3d9fe2b28cf08707032648f54b64f.html
[8]
“竖店”崛起遇到AI冲击微短剧行业再寻破局之路
https://www.stdaily.com/web/gdxw/2026-03/23/content_491174.html
[9]
AI漫剧上桌、真人短剧承压,短剧行业的下一站卷什么?
https://zhuanlan.zhihu.com/p/2017553728429912572
[10]
2026年第一季度微短剧报告
https://news.qq.com/rain/a/20260324A070MH00
[11]
聚焦丨从爆火的微短剧看数字文化经济赛道的投资机遇
https://www.163.com/dy/article/KPBK1BOJ05568W0A.html
[12]
深圳市文化广电旅游体育局关于印发 ...
https://www.sz.gov.cn/cn/xxgk/zfxxgj/zcfg/content/post_12689013.html
[13]
两会特别篇丨微短剧,如何从“流量高地”走向“价值高地”
https://www.news.cn/20260312/16ae0eff74cf4190b47de05cfd66eb9e/c.html
[14]
2026短剧出海:淘汰赛加速,谁主沉浮? - CBNData
https://m.cbndata.com/information/294947
[15]
国产微短剧:国内持续生长,海外加速破圈 - 中国网
http://www.china.com.cn/txt/2026-03/09/content_118371875.shtml
[16]
短剧2026:加速冲向“50亿”,却也在加速“变旧” - 界面新闻
https://www.jiemian.com/article/13866737.html
[17]
从“电子榨菜”到“价值深耕”:微短剧如何“站稳”风口? - 四川频道
http://sc.people.com.cn/n2/2026/0104/c345167-41462766.html
[18]
2026年第一季度微短剧报告
https://cj.sina.cn/articles/view/7879922982/1d5ae15260190aaujy?froms=ggmp
[19]
永不停歇的效率工厂:字节造红果,平台改造影视业
https://www.wenxuecity.com/news/2026/03/31/126597547.html
[20]
2025微短剧市场观察:产值逼近电影票房两倍,免费模式占比 ...